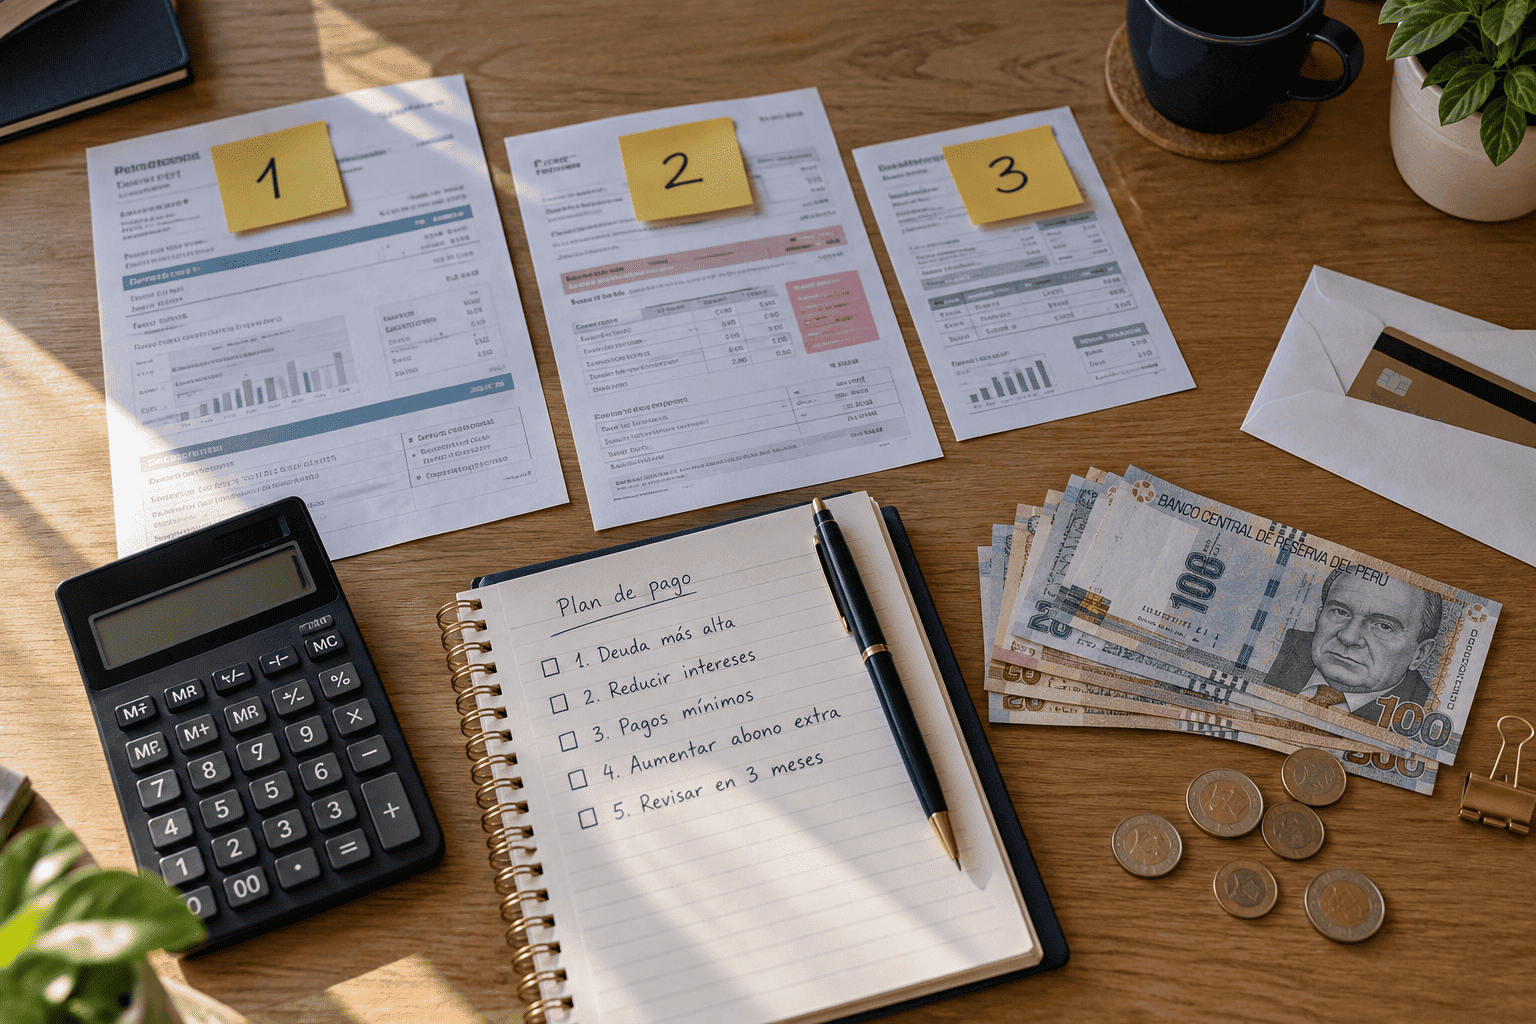
Si tienes una tarjeta, un préstamo personal y una compra en cuotas al mismo tiempo, pagar “un poco de todo” cada mes suele alargar la deuda más de lo necesario. Un plan de pago ordenado te dice qué deuda atacar primero y con cuánto dinero. Los dos métodos más usados son la bola de nieve y la avalancha, y los dos se pueden armar con papel, lápiz y tus estados de cuenta.
Dato clave: en Perú puedes pagar por adelantado cualquier crédito sin penalidades ni comisiones (Código de Protección y Defensa del Consumidor, art. 86, y Reglamento de Gestión de Conducta de Mercado de la SBS, Res. 3274-2017). Si pagas más de 2 cuotas, el banco debe preguntarte si reduces el monto de la cuota o el plazo. Norma vigente a setiembre de 2026.
Bola de nieve y avalancha: ¿en qué se diferencian?
Los dos métodos comparten la misma base: pagas la cuota o el mínimo de todas tus deudas y concentras todo el dinero extra en una sola. Cuando la cierras, lo que pagabas en ella pasa a la siguiente. Solo cambia el orden.
- Bola de nieve: empiezas por la deuda con el saldo más pequeño, sin importar la tasa. Cierras deudas antes y eso ayuda a mantener el plan.
- Avalancha: empiezas por la deuda con la tasa más alta (TEA o TCEA). Pagas menos intereses en total, aunque la primera deuda cerrada puede tardar más.
Paso a paso para armar tu plan
Necesitas tus últimos estados de cuenta, el cronograma de pagos de cada préstamo y tu sueldo neto mensual.
Paso 1: haz la lista completa de deudas
Anota cada deuda en una fila con estos datos:
- Saldo actual: lo que debes hoy, no el monto original del crédito.
- Tasa: la TEA de tu estado de cuenta o la TCEA de tu contrato. Si comparas deudas entre sí, usa el mismo indicador para todas.
- Cuota o pago mínimo: lo que estás obligado a pagar cada mes.
- Fecha de pago: para no caer en mora mientras ordenas todo.
Paso 2: define tu monto mensual para deudas
Suma todas las cuotas y mínimos. Luego revisa tu presupuesto y decide cuánto dinero extra puedes sumar cada mes de forma realista.
- Ese monto extra debe salir de un recorte concreto (suscripciones, delivery, un gasto variable), no de dejar de pagar servicios básicos.
- Si tu presupuesto no aguanta ni las cuotas, el problema no es el método: toca hablar con tu banco sobre una reprogramación antes de atrasarte.
Paso 3: ordena las deudas según el método
- Bola de nieve: de menor a mayor saldo.
- Avalancha: de mayor a menor tasa.
- Empate o duda: si dos deudas tienen saldos parecidos, gana la de tasa más alta.
Paso 4: aplica el extra y avisa al banco
Cada mes pagas la cuota normal de todas y el extra va a la primera de la lista. En préstamos con cronograma, el detalle importa:
- Si el extra equivale a más de 2 cuotas, es un pago anticipado: va a capital y reduce intereses. Pide que se reduzca el plazo si quieres terminar antes.
- Si pagas 2 cuotas o menos por encima de lo debido, el banco lo trata como adelanto de cuotas y no reduce intereses, salvo que pidas expresamente que se aplique como pago anticipado.
- En tarjetas de crédito, pagar por encima del mínimo baja el saldo directamente; revisa en el siguiente estado de cuenta que el pago se aplicó a la deuda que querías.
Entérate más: cómo calcular cuánto ahorras si prepagas tu crédito
Paso 5: pasa la cuota liberada a la siguiente deuda
Cuando cierras una deuda, no gastes lo que pagabas en ella. Súmalo al extra y apúntalo a la siguiente de la lista. También puedes sumar aquí ingresos extraordinarios, como una gratificación.
Ejemplo con números en soles
Imagina a alguien con estas tres deudas (tasas de ejemplo, no de una entidad en particular):
| Deuda | Saldo | TEA | Cuota mínima |
|---|---|---|---|
| Tarjeta de crédito | S/ 6,000 | 75% | S/ 300 |
| Préstamo personal | S/ 8,000 | 28% | S/ 420 |
| Compra en cuotas | S/ 1,500 | 45% | S/ 150 |
Esta persona paga S/ 870 en cuotas y suma S/ 400 extra, es decir S/ 1,270 al mes. Estos son los resultados, calculados con interés mensual sobre saldo:
- Bola de nieve: cierra la compra en cuotas en el mes 3, la tarjeta en el mes 12 y el préstamo en el mes 16. Paga unos S/ 4,220 en intereses.
- Avalancha: cierra la tarjeta y la compra en cuotas en el mes 12 y el préstamo en el mes 16. Paga unos S/ 4,050 en intereses.
- Diferencia: la avalancha ahorra alrededor de S/ 175, pero la bola de nieve da la primera deuda cerrada 9 meses antes.
Para ponerlo en perspectiva: si esa misma tarjeta de S/ 6,000 al 75% se pagara solo con un mínimo fijo de S/ 300, tomaría unos 67 meses y más de S/ 13,900 en intereses. Cualquiera de los dos planes es mucho mejor que no tener ninguno.
¿Cuál elegir?
- Avalancha: si tienes una tarjeta o crédito con tasa muy superior al resto y te sientes capaz de sostener el plan sin ver resultados rápidos.
- Bola de nieve: si ya intentaste ordenarte antes y lo dejaste, o si tienes varias deudas pequeñas que te complican el mes.
- Híbrido: cierra primero una deuda muy pequeña para ganar impulso y luego pasa a la avalancha.
Errores a evitar
- Seguir usando la tarjeta que estás pagando: el saldo no baja y el plan pierde sentido. Si puedes, reduce la línea o guarda la tarjeta.
- Comparar tasas distintas: mezclar la TEA de una deuda con la TCEA de otra distorsiona el orden de la avalancha.
- Dejar de pagar el mínimo de las demás: un atraso genera intereses moratorios y puede terminar en un reporte a Infocorp.
- Quedarte sin colchón: si todo tu dinero va a deudas, cualquier imprevisto te devuelve a la tarjeta. Guarda aunque sea un monto pequeño cada mes.
- Descartar la consolidación sin comparar: si tus tarjetas tienen tasas muy altas, una compra de deuda con TCEA menor puede acortar el plan. Compara el costo total antes de firmar.
Entérate más: consolidar deudas de tarjetas, BCP vs BBVA vs Interbank
Checklist de tu plan de pago
- Tengo la lista de todas mis deudas con saldo, tasa, cuota y fecha de pago.
- Uso el mismo indicador de tasa (TEA o TCEA) para comparar.
- Definí un monto extra mensual realista.
- Elegí bola de nieve, avalancha o híbrido, y ordené la lista.
- Sé cómo pedir al banco que mi pago extra reduzca el plazo.
- Tengo un fondo mínimo para imprevistos.
- Dejé de usar la tarjeta que estoy pagando.
- Anoté en qué mes debería cerrar cada deuda para revisar avances.

 Michele Rojas