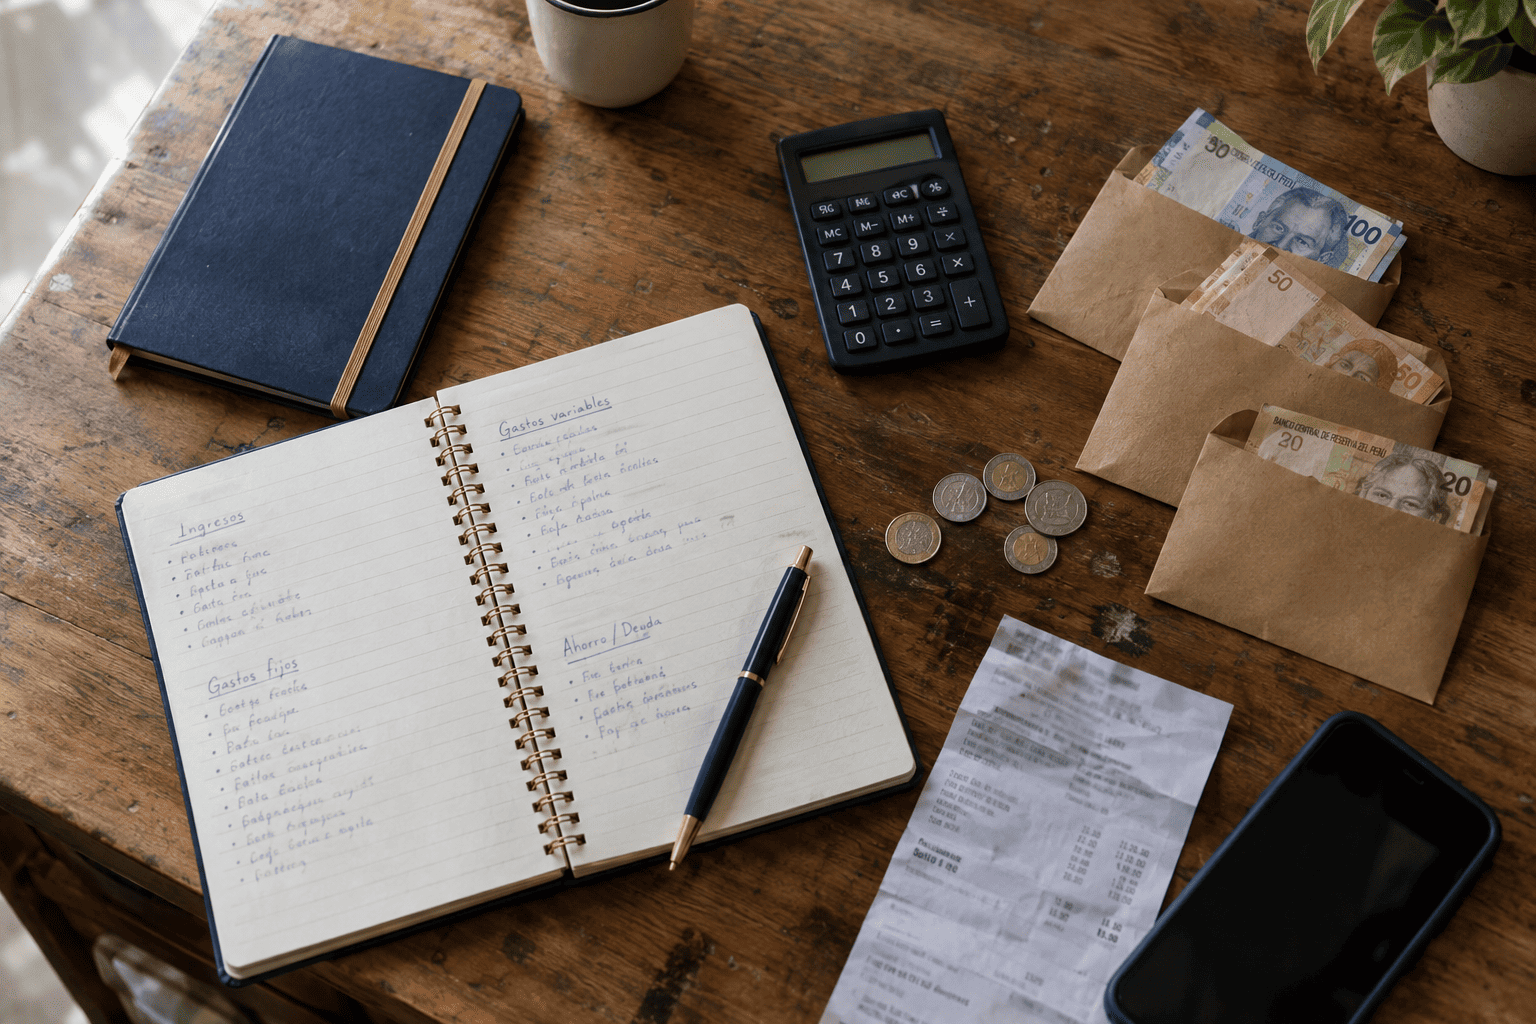
Cuando una cuota ya se venció, la reacción más común es buscar dinero rápido para taparla: un adelanto de sueldo, una app de préstamos o un familiar. El problema es que casi siempre se suma una segunda deuda a la primera.
Esta guía te ayuda a armar, con tus ingresos actuales, un presupuesto de emergencia para ponerte al día y negociar con tu entidad sin endeudarte más.
Dato clave: en créditos de consumo, la SBS mantiene al deudor en categoría Normal hasta los 8 días de atraso. Desde el día 9 pasa a “Con Problemas Potenciales” (CPP) y eso ya se refleja en tu reporte de Infocorp. El primer objetivo del presupuesto es frenar ese avance (criterio vigente a septiembre de 2026).
Primero, mide cuánto te cuesta cada día de atraso
Antes de mover un sol, necesitas saber qué pasa con tu deuda mientras no pagas. Revisa tu estado de cuenta o llama a tu entidad y anota, deuda por deuda:
- Monto vencido: solo las cuotas atrasadas, no el saldo total del crédito.
- Interés moratorio: corre desde el primer día de atraso sobre la cuota vencida y se suma al interés compensatorio pactado.
- Días de atraso: para saber en qué categoría de la SBS estás o estarás al cierre del mes.
- Resto de deudas: tarjetas, préstamos al día, deudas con familiares. Todas van a la misma lista.
Un dato que te conviene conocer: desde el 19 de marzo de 2021, la Ley 31143 no permite cobrar penalidades por incumplimiento de pago en los créditos. Si en tu estado de cuenta ves un cargo con ese nombre, pide a tu entidad que te lo explique por escrito.
Entérate más: Qué pasa si te atrasas en una cuota
Paso a paso para armar tu presupuesto de salida
Paso 1: calcula tu ingreso neto real de este mes
Trabaja con el dinero que de verdad vas a tener, no con el que esperas tener.
- Sueldo neto: lo que llega a tu cuenta, no el bruto de tu boleta.
- Ingresos variables: solo cuenta lo que ya cobraste o tienes confirmado.
- Ingresos puntuales: gratificación, bono o la venta de algo que no usas.
Si eres independiente, usa el promedio de tus 3 meses más bajos del último año. Presupuestar con tu mejor mes es la forma más rápida de volver a atrasarte.
Paso 2: separa gastos intocables de gastos pausables
Haz dos columnas con todo lo que pagas en un mes normal:
- Intocables: alquiler o cuota de vivienda, alimentación básica, luz, agua, transporte al trabajo y medicinas.
- Pausables: delivery, suscripciones, salidas, compras en cuotas con tarjeta y planes de celular más caros de lo que necesitas.
No se trata de vivir así para siempre. La meta es sostenerlo los 2 o 3 meses que te tome ponerte al día.
Paso 3: define tu monto mensual para la deuda
Resta tus gastos intocables a tu ingreso neto y separa una reserva mínima para imprevistos. Lo que queda es tu monto para deudas. Un ejemplo:
- Ingreso neto: S/ 3,200
- Gastos intocables: S/ 2,100
- Reserva mínima: S/ 150
- Disponible para deudas: S/ 950
Supón que tu cuota es de S/ 700 y ya tienes 2 cuotas vencidas: debes S/ 1,400 más moratorios. Con S/ 950 al mes no te pones al día de un solo golpe. Ese número exacto es el que llevas a la negociación.
Paso 4: negocia con tu entidad antes de que avance la categoría
Llama o acércate a tu entidad con una propuesta concreta, no con un “no puedo pagar”. Las alternativas más comunes son:
- Reprogramación: cambia fechas o plazos de las cuotas pendientes, sin modificar las condiciones de fondo.
- Refinanciamiento: modifica las condiciones del crédito; ten en cuenta que queda registrado como crédito refinanciado en tu historial.
- Pago parcial acordado: entregas lo que sí puedes ahora y pactas por escrito cómo cubres el resto.
Pide siempre el acuerdo por escrito y el nuevo cronograma de pagos. Un acuerdo verbal no te protege si el sistema te sigue contando días de atraso.
Paso 5: asigna cada sol y revisa cada semana
Con el acuerdo cerrado, reparte tu monto para deudas con este orden:
- Primero, la deuda con más días de atraso: es la que está más cerca de pasar a una categoría peor.
- Después, las cuotas que aún están al día: págalas completas para no abrir un segundo frente de mora.
- Revisión semanal: compara lo que gastaste contra lo presupuestado y corrige antes de fin de mes.
Cuando ya no tengas cuotas vencidas, puedes pasar a un método de pago acelerado como bola de nieve o avalancha para liquidar el resto.
Entérate más: Checklist para negociar una reprogramación de deuda con tu banco
Errores a evitar mientras sales de la mora
El error más caro es resolver la cuota de este mes con una deuda nueva. Estos son los atajos que más se repiten:
- Préstamos “solo con DNI” o gota a gota: operan fuera del sistema supervisado, suelen exigir pagos diarios o semanales y cobran tasas muy por encima de las del sistema formal.
- Apps sin registro: antes de aceptar cualquier préstamo, verifica en sbs.gob.pe si la empresa está supervisada o inscrita en los registros de la SBS, y revisa las alertas que publica sobre entidades informales.
- Un préstamo formal para pagar el atrasado: si ya estás en mora, la evaluación verá tu reporte. Y si te aprueban, sumas otra cuota a un presupuesto que ya no cerraba.
- Adelantos de sueldo repetidos: tapan este mes y dejan el hueco en el siguiente.
- Seguir usando la tarjeta para gastos pausables: anula el ahorro que acabas de hacer en el Paso 2.
- Dejar de contestar a tu entidad: la mora sigue corriendo y pierdes la opción de negociar a tiempo.
Consolidar deudas con una TCEA menor puede tener sentido en otro momento, pero solo cuando estés al día y tu presupuesto demuestre que puedes pagar la nueva cuota.
Checklist de tu presupuesto de salida
Antes de dar por armado tu plan, revisa que cumpliste con todo esto:
- Anoté monto vencido, días de atraso e interés moratorio de cada deuda.
- Calculé mi ingreso neto solo con ingresos confirmados.
- Separé gastos intocables y pausables, y pausé los segundos.
- Define un monto mensual fijo para deudas, con una reserva mínima.
- Llamé a mi entidad con una propuesta concreta y tengo el acuerdo por escrito.
- Verifiqué en la SBS a cualquier prestamista antes de considerar un préstamo.
- Agendé una revisión semanal de gastos.

 Michele Rojas