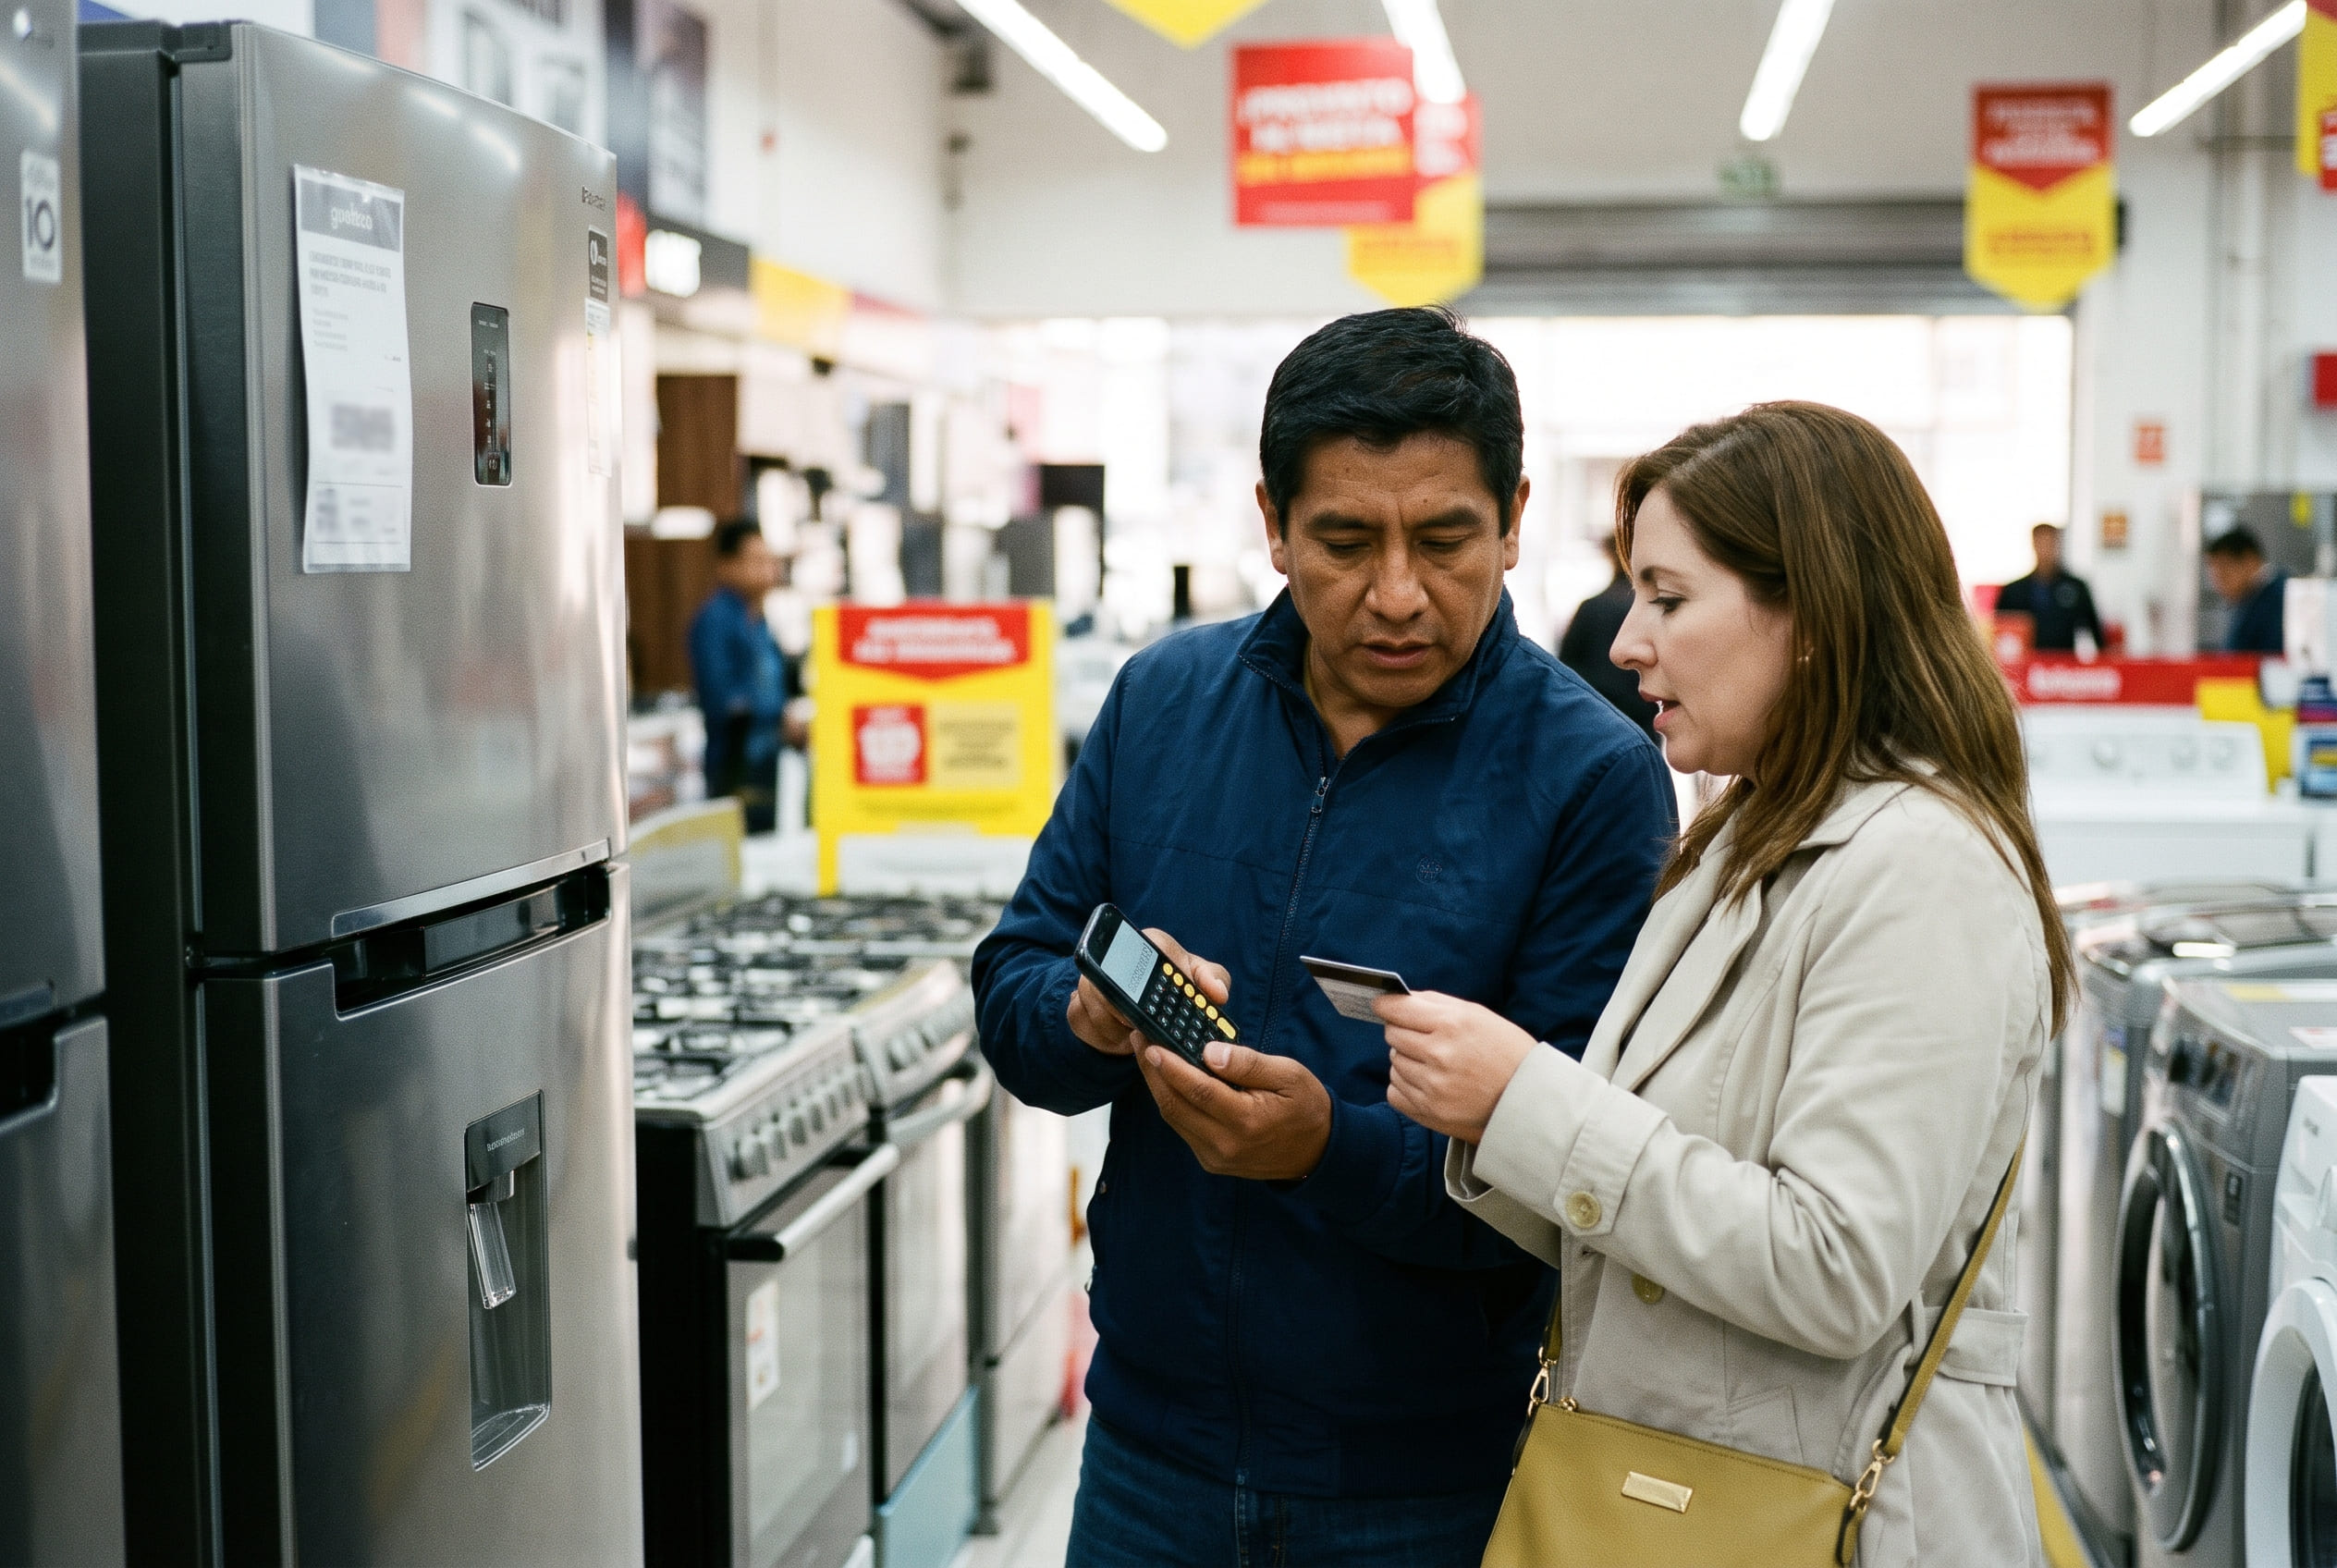
Se malogró la refrigeradora, necesitas una laptop para trabajar o quieres adelantar las compras de fin de año, y la pregunta aparece: ¿lo pago con tarjeta de crédito o préstamo personal? Las dos opciones te permiten pagar en cuotas, pero funcionan distinto y su costo puede cambiar bastante para el mismo monto.
Aquí comparamos las dos alternativas punto por punto para que elijas según tu caso y no según la que tengas más a la mano.
Dato clave: en un ejemplo de S/ 4,000 (4,000 soles) a 12 meses, financiarlo con una tarjeta a una TEA de 60% cuesta unos S/ 1,113 en intereses, y con un préstamo personal a una TEA de 25%, unos S/ 505. La diferencia es de alrededor de S/ 608 (cálculo propio, ejemplo ilustrativo, noviembre de 2026).
En qué se diferencian
La diferencia de fondo es el tipo de crédito:
- La tarjeta es un crédito revolvente: tienes una línea que usas, pagas y vuelves a usar. Cada compra en cuotas descuenta el monto total de tu línea disponible hasta que la vas pagando.
- El préstamo personal es un crédito no revolvente: recibes un monto fijo una sola vez y lo devuelves en un cronograma de cuotas iguales. Cuando terminas, el crédito se cierra.
- La tasa suele ser distinta: las tarjetas, por su flexibilidad, tienen en general tasas más altas que los préstamos personales para el mismo perfil de cliente.
- La disciplina también: el préstamo tiene un fin claro; la tarjeta te permite seguir comprando mientras pagas.
Entérate más: Crédito revolvente vs. no revolvente: diferencias prácticas →
Tabla comparativa
| Aspecto | Tarjeta de crédito en cuotas | Préstamo personal |
|---|---|---|
| Tipo de crédito | Revolvente | No revolvente |
| Tasa habitual | Más alta | Más baja para el mismo perfil |
| Trámite | Inmediato si ya tienes la tarjeta | Evaluación de días u horas |
| Monto | Limitado por tu línea disponible | Según tu capacidad de pago |
| Efecto en tu línea | Se reduce por el total de la compra | No afecta tu tarjeta |
| Cuotas sin intereses | Posibles en promociones | No aplica |
| Costos adicionales | Membresía, seguro y cargos de la tarjeta | Seguro de desgravamen si lo eliges y comisiones del crédito |
| Riesgo principal | Seguir sumando consumos mientras pagas | Pedir más de lo que necesitas |
Las tasas exactas dependen de cada entidad y de tu perfil. Compáralas con la TCEA de tu Hoja Resumen y en el portal Compara costos de créditos de la SBS.
Cuándo conviene la tarjeta
- Hay cuotas sin intereses de verdad: si el comercio ofrece 0% y lo confirmas en el voucher, la tarjeta gana, porque no pagas intereses.
- El monto es chico y lo pagarás rápido: para una compra que puedes cancelar en 2 o 3 cuotas, el trámite de un préstamo no compensa.
- Pagas siempre el total del mes: si no arrastras deuda, puedes usar el periodo de pago de la tarjeta a tu favor.
- Es una urgencia del momento y no tienes tiempo para una evaluación.
Cuándo conviene el préstamo personal
- El monto es alto y lo vas a pagar en muchos meses: con una tasa más baja, la diferencia en intereses crece con el plazo.
- Tu línea de tarjeta es justa: si la compra te dejaría sin margen para emergencias, el préstamo protege tu línea.
- Quieres una fecha de fin clara: el cronograma te obliga a terminar de pagar y no se mezcla con tus gastos del mes.
- Ya tienes deuda en la tarjeta: sumar otra compra en cuotas complica tu estado de cuenta y tu control.
Un ejemplo con números
Supón que necesitas S/ 4,000 y los pagarás en 12 meses:
- Con la tarjeta, a una TEA de 60%: la cuota sería de unos S/ 426 y pagarías cerca de S/ 1,113 en intereses.
- Con un préstamo personal, a una TEA de 25%: la cuota sería de unos S/ 375 y pagarías cerca de S/ 505 en intereses.
- Diferencia: alrededor de S/ 608 a favor del préstamo, sin contar seguros ni comisiones de cada producto.
Son tasas ilustrativas. Antes de decidir, pide la TCEA de las dos opciones para tu monto y tu plazo exactos: es la única forma de comparar el costo real.
Entérate más: Cuotas sin intereses vs. pago al contado: cómo calcular si la oferta es real →
Errores frecuentes al elegir
- Comparar la cuota en vez de la TCEA y el total a pagar.
- Asumir que toda compra en cuotas con tarjeta es sin intereses.
- Pedir un préstamo más grande de lo que necesitas solo porque te lo aprobaron.
- Financiar con la tarjeta y luego pagar solo el mínimo del resto de tus consumos.
- Usar la disposición de efectivo de la tarjeta para pagar una compra: suele ser la opción más cara.
Veredicto del Gurú
- Si el comercio ofrece cuotas sin intereses reales y tu línea aguanta: usa la tarjeta, verifica que el voucher diga “sin intereses” y paga cada mes el total.
- Si la compra es grande o la pagarás en más de 6 meses: el préstamo personal suele salir más barato. Compara al menos dos entidades por TCEA.
- Si ya tienes deuda en la tarjeta o tu línea quedaría casi agotada: el préstamo te da orden y protege tu margen para emergencias.
- Si es un monto pequeño que cancelas en 2 o 3 cuotas: la tarjeta es más práctica, pero revisa igual cuánto interés suman esas cuotas.
Preguntas frecuentes
¿Puedo pasar una compra hecha con tarjeta a un préstamo personal?
Sí, muchos bancos ofrecen trasladar deuda de tarjeta a un préstamo o a una compra de deuda. Conviene si la nueva TCEA es menor y no te cobran comisiones que se coman el ahorro.
¿Pedir un préstamo afecta mi historial más que usar la tarjeta?
Los dos quedan registrados en tu reporte crediticio. Lo que más pesa es pagar a tiempo y no endeudarte por encima de tu capacidad de pago, no el tipo de producto.

 Michele Rojas