Pagaste tu deuda, pero tu historial todavía no lo refleja, o vas a pedir un crédito nuevo y el banco te pide una prueba de que estás al día. En los dos casos el documento que necesitas es una constancia de que tu deuda está pagada o regularizada, y desde 2026 la entidad está obligada a entregártela gratis y en un plazo corto.
Esta guía te explica qué constancia pedir, cómo solicitarla y qué hacer si no te la dan.
Dato clave: con la Resolución SBS N° 01741-2026, bancos, financieras y cajas deben emitir sin costo la constancia que acredita que regularizaste tu deuda, en un máximo de 7 días hábiles desde que la solicitas (vigente a noviembre de 2026).
Qué constancia necesitas según tu caso
No todas las constancias son iguales. Antes de pedirla, identifica cuál es la tuya:
- Constancia de regularización: acredita que te pusiste al día con cuotas que estaban vencidas. Es la que exige la Ley 32327 y la que la norma de la SBS obliga a entregar gratis en 7 días hábiles.
- Constancia o carta de no adeudo: acredita que cancelaste el total de la deuda y que ya no le debes nada a esa entidad. Sirve para cerrar un producto o para un trámite nuevo.
- Reporte de deudas de la SBS: no lo emite el banco. Lo descargas tú mismo, gratis, en el portal de la SBS con tu DNI, y muestra lo que cada entidad reporta de ti.
Si pagaste el total, pide la constancia de no adeudo. Si solo regularizaste cuotas atrasadas, pide la de regularización.
Para qué sirve tenerla
- Actualizar tu historial: si tu calificación en Infocorp o en la SBS no cambia después de pagar, la constancia es tu prueba para reclamar.
- Pedir un crédito nuevo: algunas entidades la piden si tu reporte todavía muestra la deuda antigua.
- Cerrar una tarjeta o un préstamo: te protege si más adelante aparece un cobro de un producto que ya cancelaste.
- Negociar con cobranzas: si te llaman por una deuda pagada, tienes el documento que lo demuestra.
Entérate más: Cómo salir de Infocorp: pasos reales, plazos y lo que nadie te dice →
Paso a paso para solicitarla
- Confirma que el pago se registró. Revisa en tu app o en tu estado de cuenta que la deuda figure en cero, o que las cuotas vencidas ya aparezcan pagadas.
- Elige el canal. Puedes pedirla en una agencia, por la banca telefónica o por los canales digitales de tu entidad, según lo que ofrezca. Si no encuentras la opción, pregunta por el área de atención al cliente.
- Lleva o ten a mano tu DNI y, si puedes, el número del crédito o de la tarjeta y el comprobante del último pago.
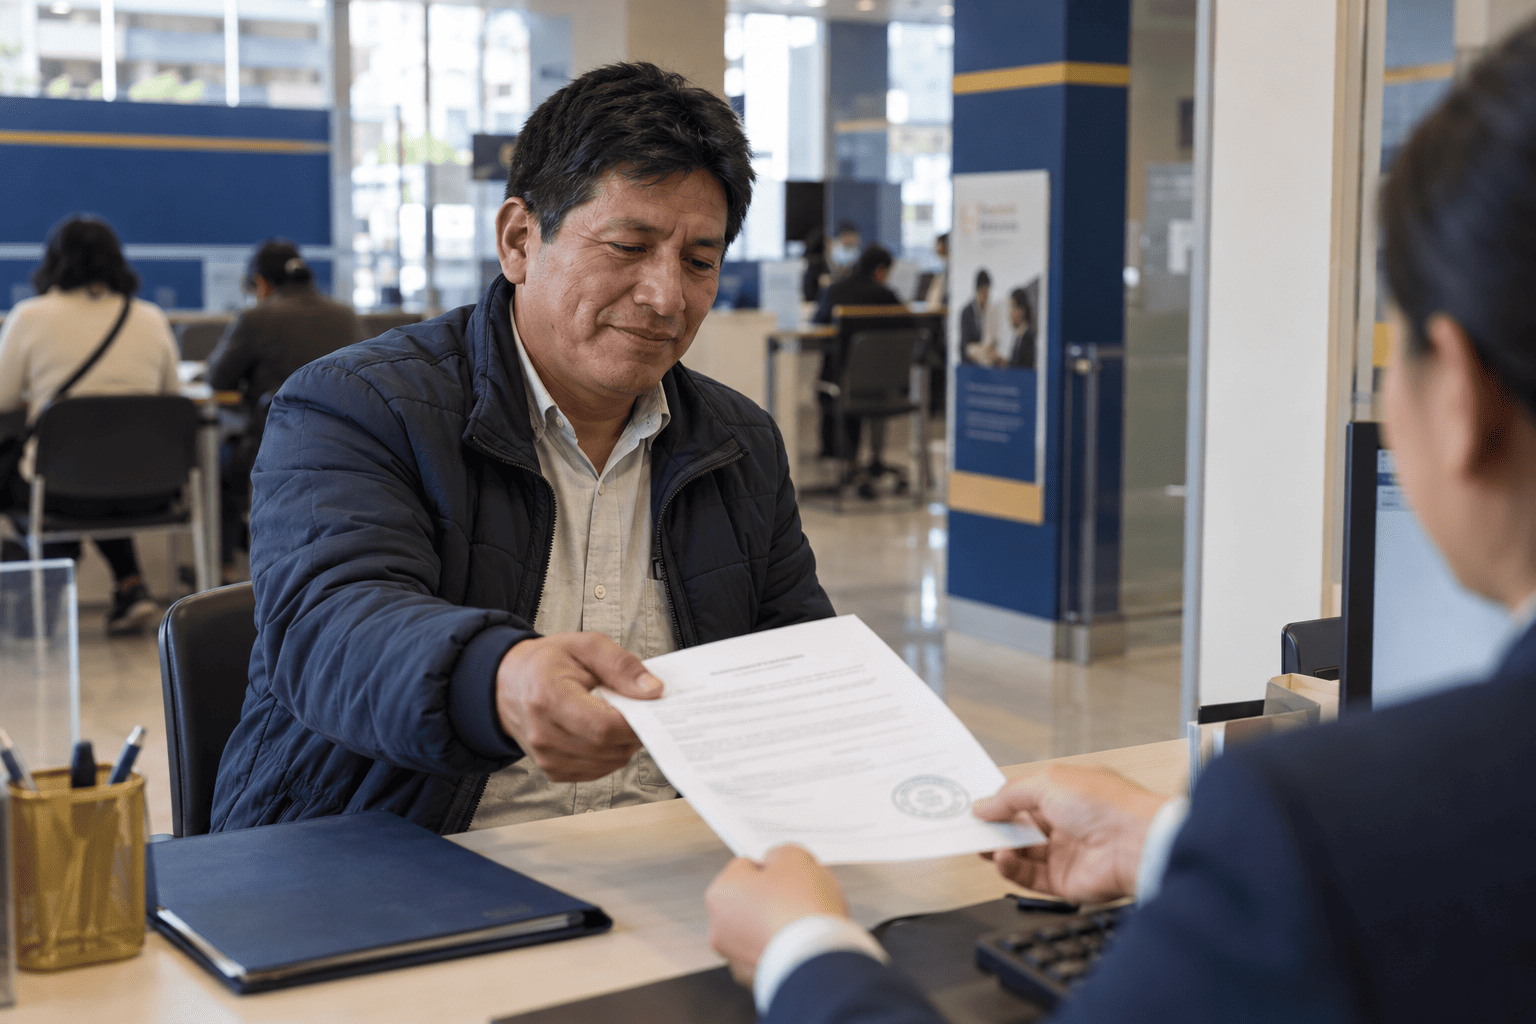
- Pídela por escrito. Si vas a una agencia, presenta una solicitud firmada y pide que te sellen un cargo con la fecha. Si es por un canal digital, guarda el número de solicitud o una captura.
- Cuenta los 7 días hábiles desde la fecha de tu solicitud. No cuentan sábados, domingos ni feriados.
- Revisa el documento. Debe indicar tu nombre y DNI, el producto, la fecha de pago y que la deuda está regularizada o cancelada.
- Verifica tu reporte de la SBS unas semanas después para confirmar que la entidad informó el pago.
Modelo de solicitud
Puedes copiar este texto y completarlo con tus datos:
Señores [nombre de la entidad]:
Yo, [nombre completo], identificado con DNI N° [número], titular del [crédito o tarjeta] N° [número], solicito la emisión de la constancia de [regularización / no adeudo] correspondiente, debido a que realicé el pago de la deuda el [fecha].
Solicito que la constancia sea emitida sin costo y dentro del plazo de 7 días hábiles, conforme a la Ley 32327 y a la Resolución SBS N° 01741-2026, y que se informe la actualización a la SBS y a las centrales de riesgo.
Atentamente,
[Firma]
[Teléfono y correo electrónico]
Qué hacer si no te la entregan o te quieren cobrar
- Reclama primero ante la entidad, por su libro de reclamaciones o sus canales de atención. Deben responderte en un plazo máximo de 15 días hábiles.
- Si no te responden o la respuesta no te satisface, puedes acudir a la SBS, a través de su plataforma de atención al usuario, o a Indecopi.
- Si te quieren cobrar por la constancia de regularización, recuerda que la norma de la SBS dice que es gratuita. Para una carta de no adeudo por cancelación total, revisa el tarifario de tu entidad, que debe estar publicado en su web.
- Guarda todo: el cargo de tu solicitud, los correos y el número de reclamo.
Entérate más: Cómo funciona Infocorp: qué información registra y por cuánto tiempo →
Errores a evitar
- Pedir la constancia antes de que el pago se haya registrado. Te la negarán o saldrá con saldo pendiente.
- Solicitarla solo de palabra, sin un cargo o número que pruebe la fecha.
- Dar por hecho que tu historial se actualizó solo, sin revisar tu reporte de la SBS.
- Botar la constancia después de un tiempo. Guárdala, sobre todo si cerraste una tarjeta.
- Confundir la constancia con el reporte de la SBS: el reporte lo descargas tú; la constancia la emite la entidad.
Checklist antes de pedir tu constancia
- Confirmé que el pago figura registrado.
- Sé si necesito constancia de regularización o de no adeudo.
- Tengo mi DNI y el número del crédito o la tarjeta.
- Presenté la solicitud por escrito y guardé el cargo o el número.
- Anoté la fecha para contar los 7 días hábiles.
- Revisé que la constancia tenga mis datos, el producto y la fecha de pago.
- Revisé mi reporte de la SBS semanas después.
Preguntas frecuentes
¿Cuánto cuesta la constancia de regularización?
Nada. Con la Resolución SBS N° 01741-2026, la entidad debe entregártela sin costo cuando la solicitas después de ponerte al día.
¿La constancia me saca de Infocorp?
No borra tu historial. Sirve para que tu calificación se actualice a Normal y para reclamar si no se actualiza, pero el antecedente de la mora puede seguir visible durante el plazo que establece la ley.
 Michele Rojas