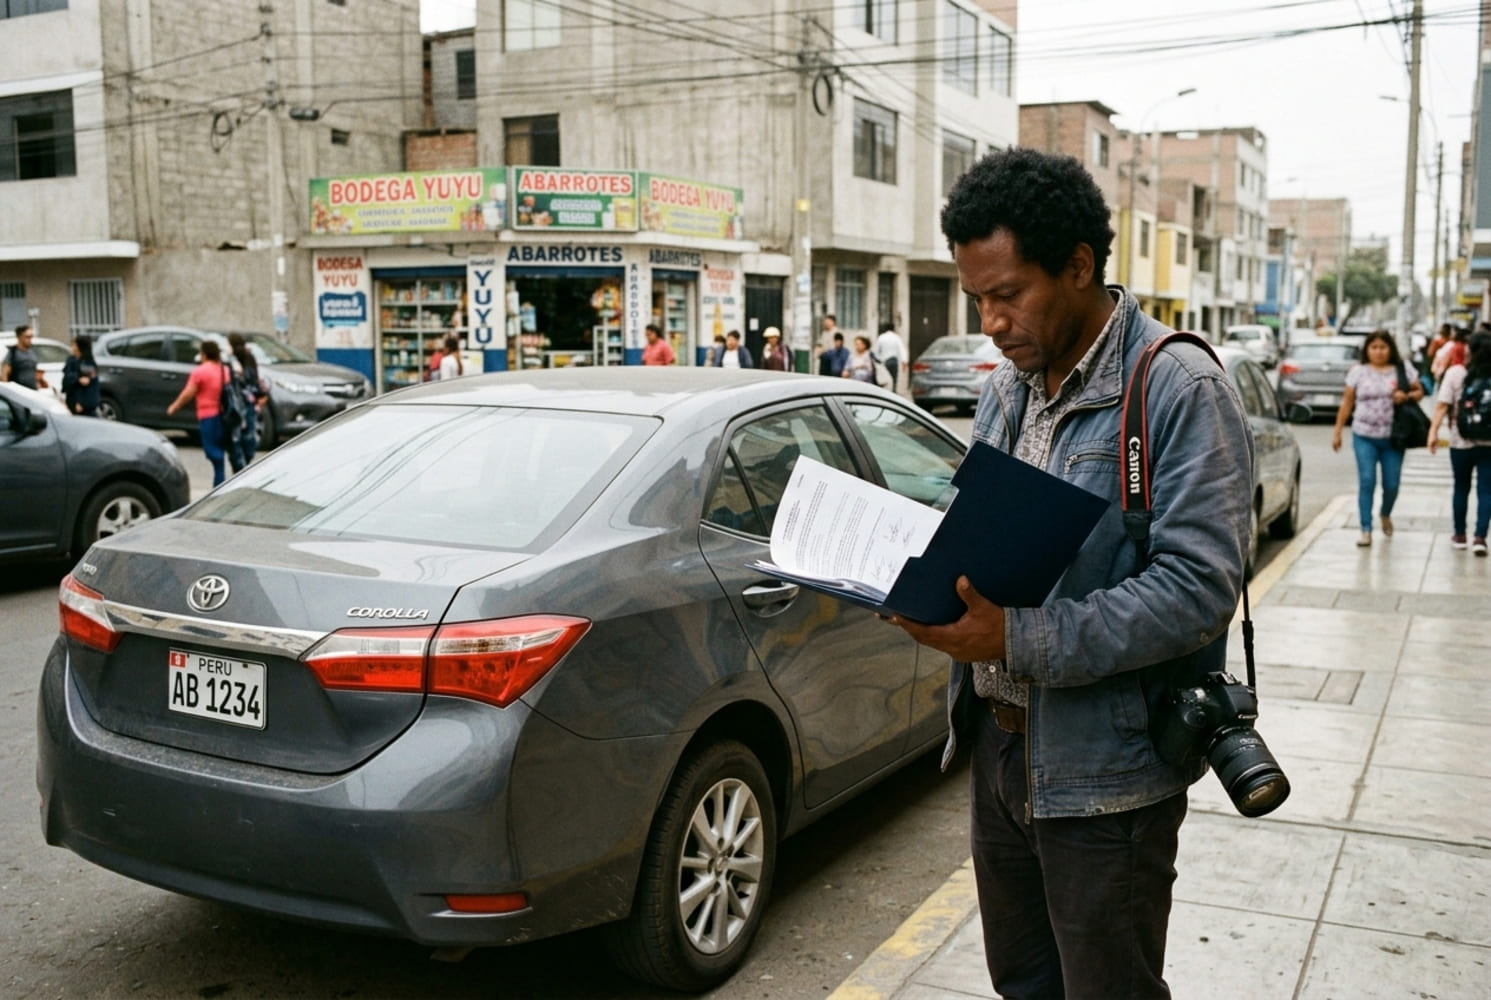
Soy Renzo, tengo 38 años y trabajo como fotógrafo y videógrafo independiente en Lima. Tengo RUC de tercera categoría desde hace más de 3 años. A inicios de 2026 mi auto usado empezó a fallar justo cuando más sesiones tenía, y cargar equipo en taxi ya no me salía a cuenta.
Quería un auto nuevo de S/ 70,000 y no sabía por dónde empezar. Todos me hablaban de crédito vehicular. Un amigo contador me dijo: “Pregunta también por leasing”.
Por qué dudé entre crédito y leasing
Pedí cotizaciones de los dos productos y armé una lista de lo que entendí en cada caso:
- Crédito vehicular: el auto queda a mi nombre desde el inicio, con la garantía a favor del banco. No tiene beneficios tributarios especiales.
- Leasing: el banco compra el auto y me lo cede en uso a cambio de cuotas. Al final, decido si compro, devuelvo o renuevo.
- Diferencia que pesó: en el leasing, el contrato puede darme depreciación acelerada del bien durante el plazo (mínimo 2 años, según el régimen del Decreto Legislativo 299), pero solo si el auto se usa para mi actividad.
Mi contador me advirtió algo desde el primer día: no todo se deduce solo por llamarse leasing. Debía usar el auto para trabajar y guardar cada comprobante. Además, con la información publicada a septiembre de 2026, Scotiabank Perú indica plazos de 24 a 48 meses y una cuota inicial mínima recomendada de 20%, mientras que BBVA Perú menciona plazos de hasta 60 meses. En todos los casos, las condiciones dependen de la evaluación crediticia.
Qué me pidieron y cuánto tardó
Llevé mis papeles a dos bancos. En el segundo, más rápido, me atendió un ejecutivo de negocios. Me pidieron:
- DNI y ficha RUC activa (con más de 2 años en mi caso).
- Declaraciones y pagos a SUNAT de los últimos meses.
- Estados de cuenta de los últimos 6 meses, con mis ingresos por servicios.
- Proforma del concesionario con el modelo y el precio.
- Historial en Infocorp sin deudas atrasadas.
La primera respuesta demoró 4 días hábiles. Me pidieron aclarar dos meses de ingresos bajos, porque yo tengo temporadas flojas. La aprobación final salió en 11 días hábiles desde que entregué todo.
Cómo quedó armado mi contrato
El banco compró el auto al concesionario. Yo puse una cuota inicial de 20%, S/ 14,000, y quedaron S/ 56,000 para financiar a 48 meses.
- Cuota mensual: alrededor de S/ 1,450 más IGV. El IGV se paga mes a mes y no de golpe al comprar, lo que me alivió el flujo de caja.
- Opción de compra: 1% del valor, S/ 700, al final del contrato.
- Propiedad: la tarjeta de propiedad salió a nombre del banco. Yo figuraba como arrendatario.
- Seguro: todo riesgo, contratado por mí, con endoso a favor del banco.
Lo del seguro me tomó por sorpresa. La cuota no lo incluía, y tuve que pagarlo aparte cada año.
El contrato termina en 2030. Ese día tendré 3 caminos: comprar el auto por S/ 700, devolverlo o renovar el contrato con otro vehículo. Todavía no llego a ese punto, así que prefiero no adelantar cuál elegiré.
Las sorpresas que no salían en mi cálculo
Mi plan inicial era simple: cuota inicial más cuotas mensuales. La realidad tuvo más piezas:
- Comisión de estructuración: apareció en el contrato, no en la cotización verbal que me dieron al inicio.
- Gastos notariales y registrales: el auto se inscribe en el registro vehicular de SUNARP, y eso tiene costo.
- Impuesto vehicular: en mi contrato me lo cobraron aparte, como una cuota extraordinaria.
- Mantenimiento: debía hacerlo en talleres autorizados, y el banco lo exigió por escrito.
Si hubiera comparado solo la cuota mensual, habría pensado que el leasing era más barato. Cuando sumé todo, la diferencia con el crédito vehicular se acortó. Ahí entendí por qué me insistieron en mirar el costo total y no solo la mensualidad.
Qué gané y qué no gané
Después de los primeros meses, con mi contador revisamos mis números. El IGV de las cuotas lo usé como crédito fiscal, porque el auto sí se utilizaba para mi trabajo. La depreciación acelerada redujo mi base para el Impuesto a la Renta, y eso me dio un respiro en meses de mucho gasto. Aun así, mi contador me pidió guardar la bitácora de uso y las facturas de combustible y mantenimiento, por si SUNAT pedía sustento.
Lo que no gané fue libertad. Estas son las restricciones que sí sentí:
- Venta: no puedo vender el auto hasta ejercer la opción de compra, porque la propiedad sigue siendo del banco.
- Cancelación anticipada: tiene un costo, así que no es una salida barata si mis ingresos cambian.
- Devolución: un daño grave al devolverlo me habría generado penalidades.
En resumen, gané ahorro tributario y perdí flexibilidad.
Lo que aprendí
Mi lección es concreta: el leasing me convino porque tengo RUC con antigüedad, uso el auto para mi negocio y tengo un contador que lleva mis comprobantes. Si trabajara como dependiente, un crédito vehicular tradicional habría sido más simple y probablemente igual de barato.
Antes de firmar, haría esto de nuevo:
- Pedir la cotización por escrito, con todas las comisiones y gastos.
- Consultar la TCEA o el costo total de ambos productos, no solo la cuota.
- Confirmar con mi contador si el auto califica como gasto de mi actividad.
- Leer las cláusulas de devolución, cancelación anticipada y penalidades.
Entérate más: Leasing vehicular vs. crédito vehicular en Perú, ¿cuál conviene?

 Michele Rojas