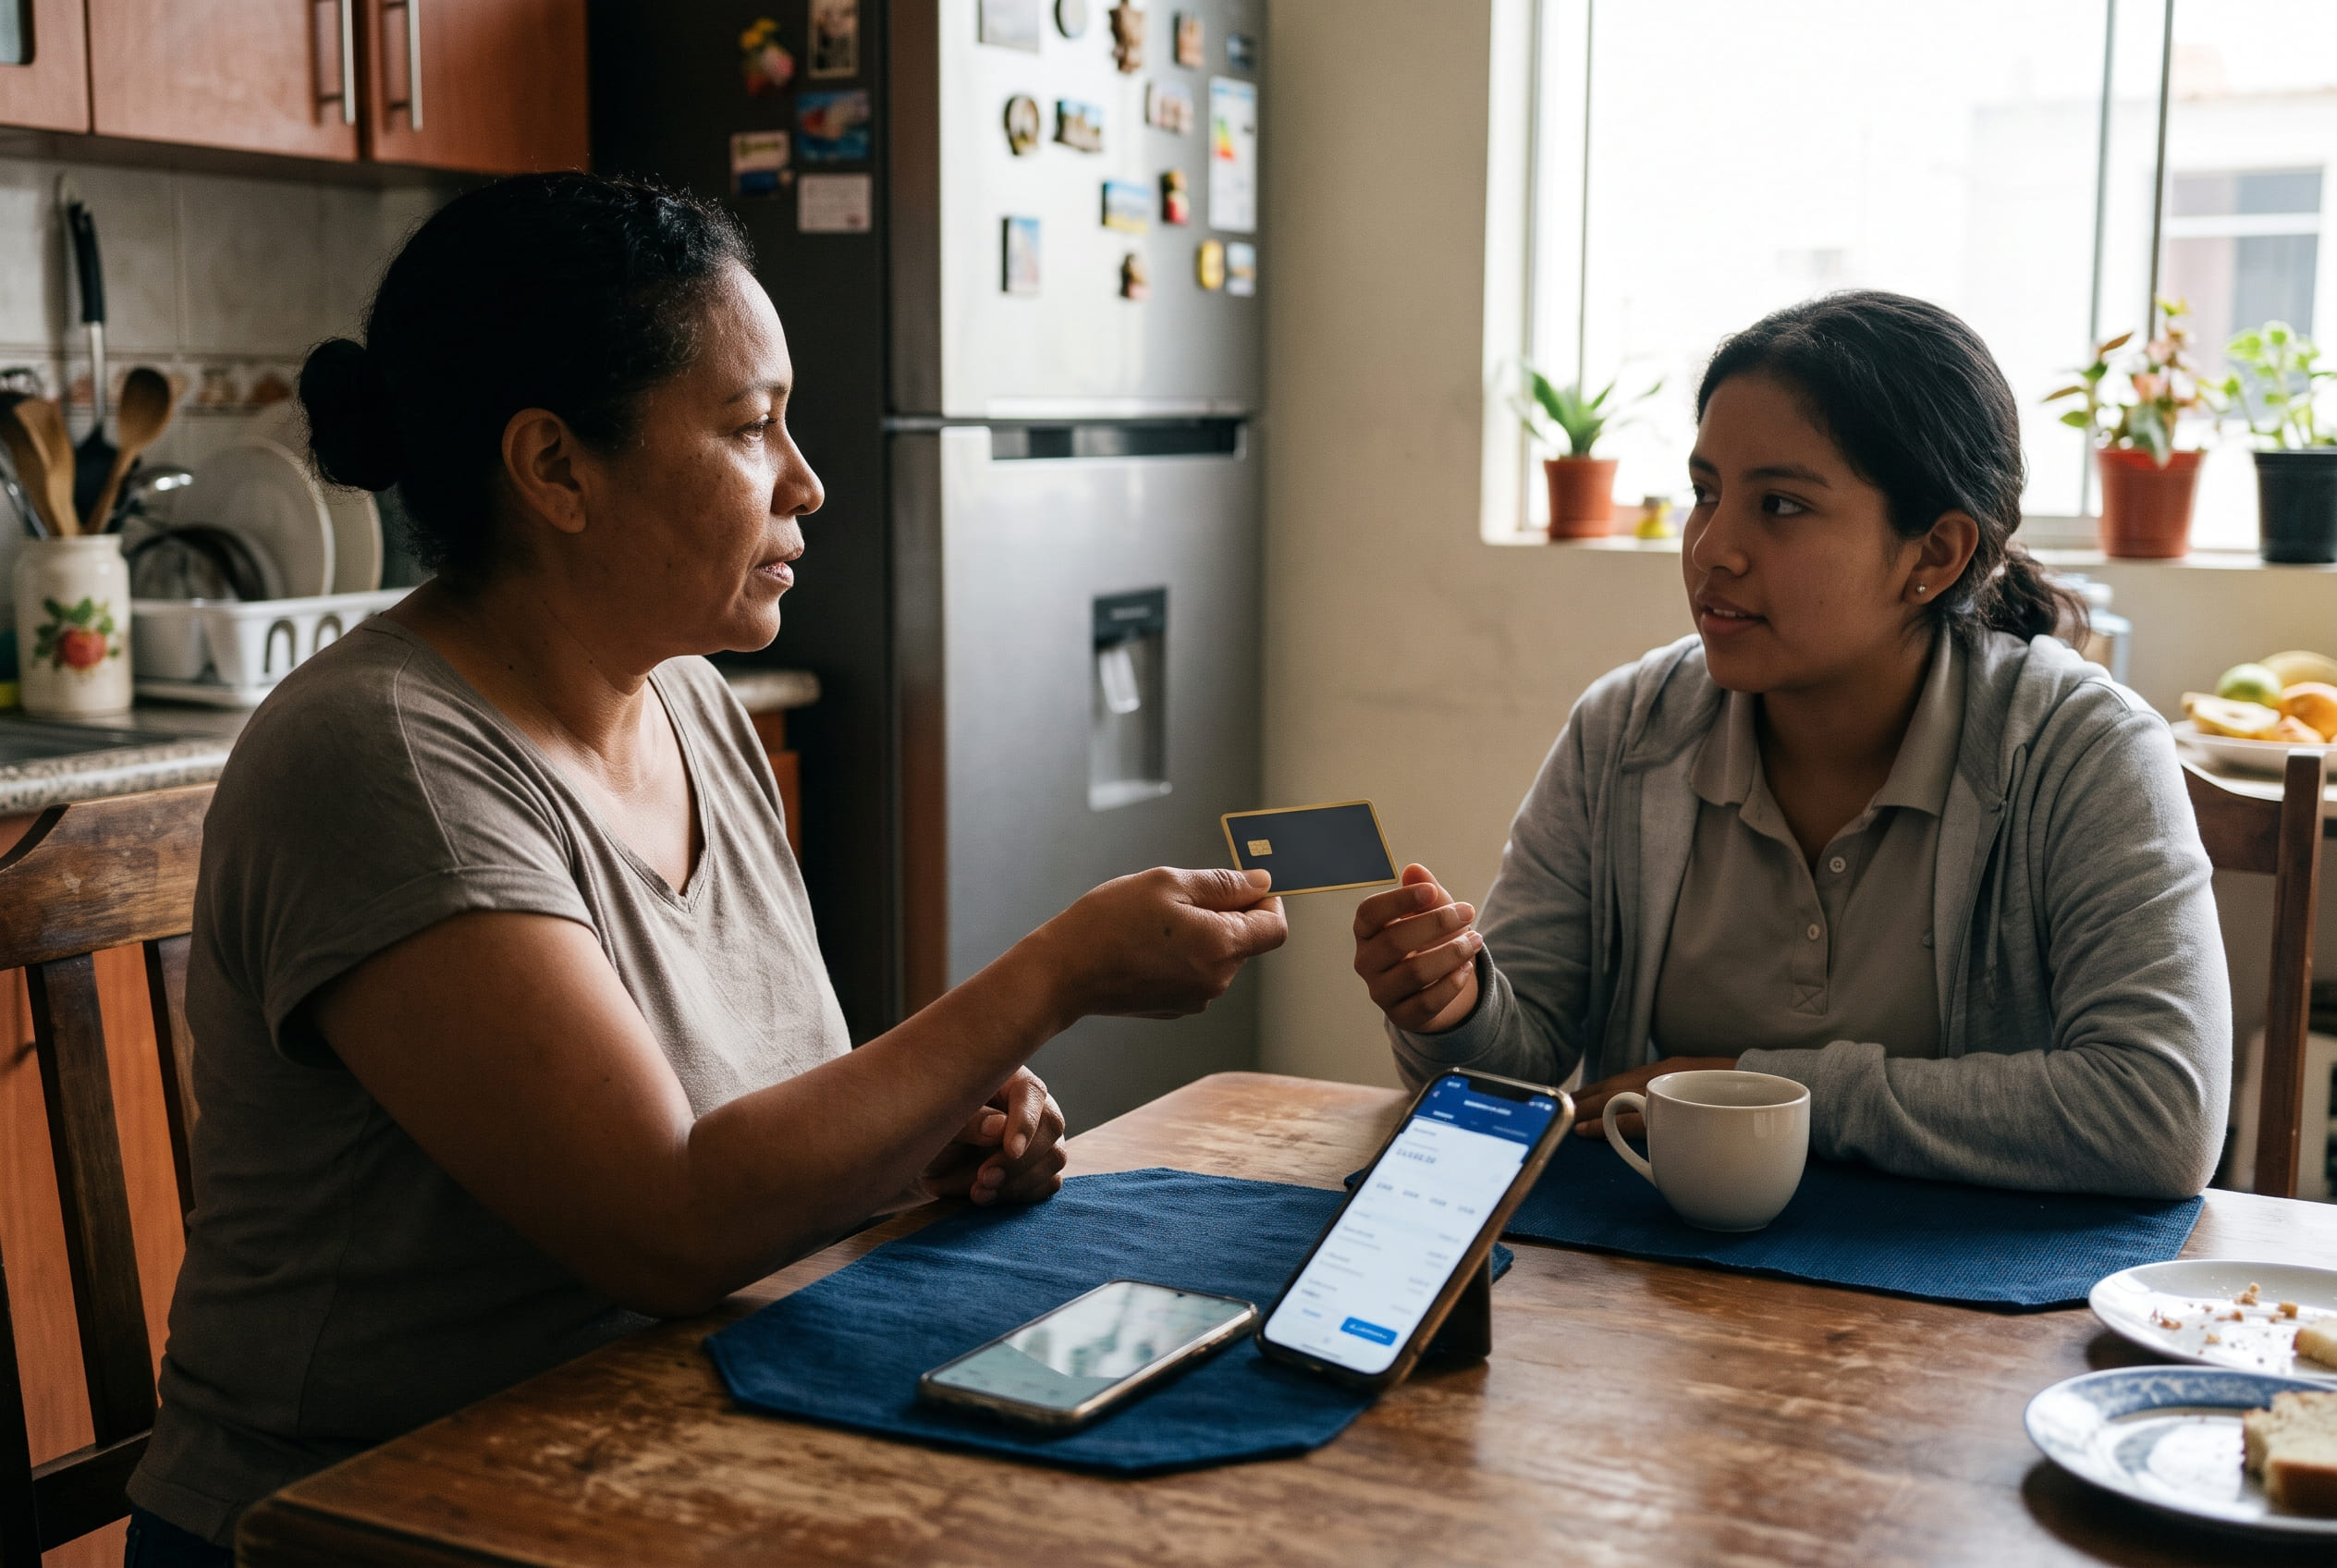
Darle una tarjeta adicional a tu pareja, a tu mamá o a un hijo que empieza la universidad parece un trámite menor: llenas un formulario y en unos días llega un plástico con su nombre. Pero esa tarjeta no es un crédito nuevo para esa persona. Es una extensión del tuyo, y todo lo que se gaste con ella lo pagas tú.
En esta guía te explicamos cómo funciona, quién responde por la deuda y cómo ponerle límites antes de entregarla.
Dato clave: aunque la tarjeta adicional lleve el nombre de otra persona, el titular es el único responsable de pagar todo lo que se consuma con ella. La deuda y cualquier atraso quedan registrados a nombre del titular en la central de riesgos.
Qué es una tarjeta adicional
Es una segunda tarjeta, vinculada a tu misma cuenta de tarjeta de crédito, que el banco emite a nombre de otra persona que tú eliges.
- Comparte tu línea de crédito: no tiene una línea propia. Lo que gasta la persona adicional se descuenta de tu línea disponible.
- Llega en tu estado de cuenta: sus consumos aparecen en tu estado de cuenta mensual, junto con los tuyos.
- La pides tú: solo el titular puede solicitarla. Normalmente piden los datos y el documento de identidad de la persona adicional.
- La edad mínima la fija cada banco: revisa las condiciones de tu entidad si piensas dársela a un hijo.
Por ejemplo, si tu línea es de S/ 6,000 (6,000 soles) y la persona adicional gasta S/ 1,500 en el mes, a ti te quedan S/ 4,500 para todo lo demás.
Quién paga y qué pasa si no se paga
Este es el punto que más se pasa por alto:
- El titular paga todo. El banco te cobra a ti, no a la persona adicional, aunque ella haya hecho las compras.
- El atraso es tuyo. Si no se paga a tiempo, los intereses y la mora se aplican a tu cuenta, y la calificación negativa aparece en tu historial en Infocorp y en la SBS.
- El adicional no construye historial propio. Como la deuda es del titular, usar una tarjeta adicional no le genera historial crediticio a la otra persona. Si lo que buscas es que tu hijo empiece a tener historial, una adicional no lo logra.
- No hay “deuda compartida”: legalmente es tu deuda. Si luego hay un desacuerdo familiar, el banco igual te cobra a ti.
Entérate más: Historial crediticio para jóvenes: cómo empezar desde cero →
Cómo ponerle límites antes de entregarla
La mayoría de bancos te permite controlar cómo se usa la tarjeta adicional. Antes de entregarla, revisa estas opciones en tu app o con tu banco:
- Monto asignado: en varias entidades puedes decidir qué parte de tu línea puede usar cada adicional. Por ejemplo, darle S/ 1,000 de una línea de S/ 6,000.
- Retiro de efectivo: desactívalo si no es necesario. La disposición de efectivo suele tener una de las tasas más altas de la tarjeta.
- Compras por internet y en el extranjero: la regulación de la SBS permite activar o desactivar estos servicios. Pregunta si tu banco te deja configurarlos también para la tarjeta adicional.
- Notificaciones: activa las alertas de consumo para enterarte de cada compra apenas ocurre.
Si tu banco no permite fijar un monto para la adicional, la única forma de limitarla es tu propia línea total. En ese caso, piensa bien a quién se la das.
Costos que conviene revisar
Una tarjeta adicional puede tener costos propios, distintos a los de tu tarjeta principal:
- Membresía: algunas entidades cobran una membresía anual por cada tarjeta adicional; otras la exoneran.
- Comisiones: revisa si hay cobros por reposición o por envío de documentos.
- Beneficios: en muchos programas, los puntos o millas que genera la adicional se suman a tu cuenta.
Todos estos costos deben figurar en la Hoja Resumen y en el tarifario de tu entidad. Pídelos antes de solicitar la tarjeta.
Entérate más: Cómo elegir tu primera tarjeta de crédito en Perú: qué mirar antes del logo del banco →
Cuándo sí conviene y cuándo no
Puede tener sentido si:
- Quieres que tu pareja o un familiar cubra gastos del hogar que igual pagarías tú.
- Necesitas que alguien de confianza tenga una tarjeta para emergencias.
- Puedes fijar un monto máximo y revisar los consumos cada semana.
Mejor evítalo si:
- La persona tiene problemas para controlar gastos o ya tiene deudas.
- Tu línea está muy usada y una adicional te dejaría sin margen.
- Lo que buscas es ayudar a alguien a crear su historial crediticio. Para eso, esa persona necesita un producto a su nombre.
Errores comunes con la tarjeta adicional
- Entregarla sin fijar un monto máximo.
- Revisar los consumos solo cuando llega el estado de cuenta.
- Pensar que la persona adicional responde ante el banco por lo que gastó.
- Olvidar cancelarla cuando ya no se usa, o cuando la relación cambia.
- Dejar activo el retiro de efectivo sin necesidad.
Qué hacer con esta información
Antes de pedir una tarjeta adicional:
- Pregunta a tu banco si puedes asignarle un monto y bloquear servicios.
- Revisa en la Hoja Resumen si cobra membresía.
- Conversa con la persona sobre para qué se usará y cuánto puede gastar.
Y recuerda que puedes pedirle a tu banco que la cancele o la bloquee cuando lo necesites. Al hacerlo, los consumos pendientes de pago siguen siendo tuyos.
Preguntas frecuentes
¿La persona adicional puede pagar la tarjeta?
Sí, cualquiera puede hacer el pago a tu cuenta. Pero si no lo hace, el banco te cobra a ti como titular, y el atraso se registra en tu historial.
¿Puedo cancelar una tarjeta adicional sin cancelar la mía?
Sí. El titular puede pedir que se cancele o se bloquee solo la tarjeta adicional. Los consumos que ya se hicieron con ella siguen formando parte de tu deuda.
 Michele Rojas