Casi todos los bancos y cajas municipales en Perú ofrecen la opción de “no pagar” tu crédito los primeros meses. Suena a alivio inmediato, y muchas personas lo piden apenas ven la opción en la solicitud, sin preguntar qué pasa con esos meses después.
El problema es que el periodo de gracia no congela tu deuda. La mueve hacia adelante, y casi siempre la hace más grande. Entender cómo funciona antes de marcar esa casilla es lo que separa un alivio real de un problema que vas a pagar en abril con intereses de enero.
Dato clave: un periodo de gracia total no vuelve gratis tu crédito por unos meses. Los intereses que dejas de pagar se capitalizan, es decir, se suman al saldo pendiente. La deuda sigue creciendo aunque tu cuenta no muestre ningún cargo esos meses.
¿Qué es el periodo de gracia y cómo funciona?
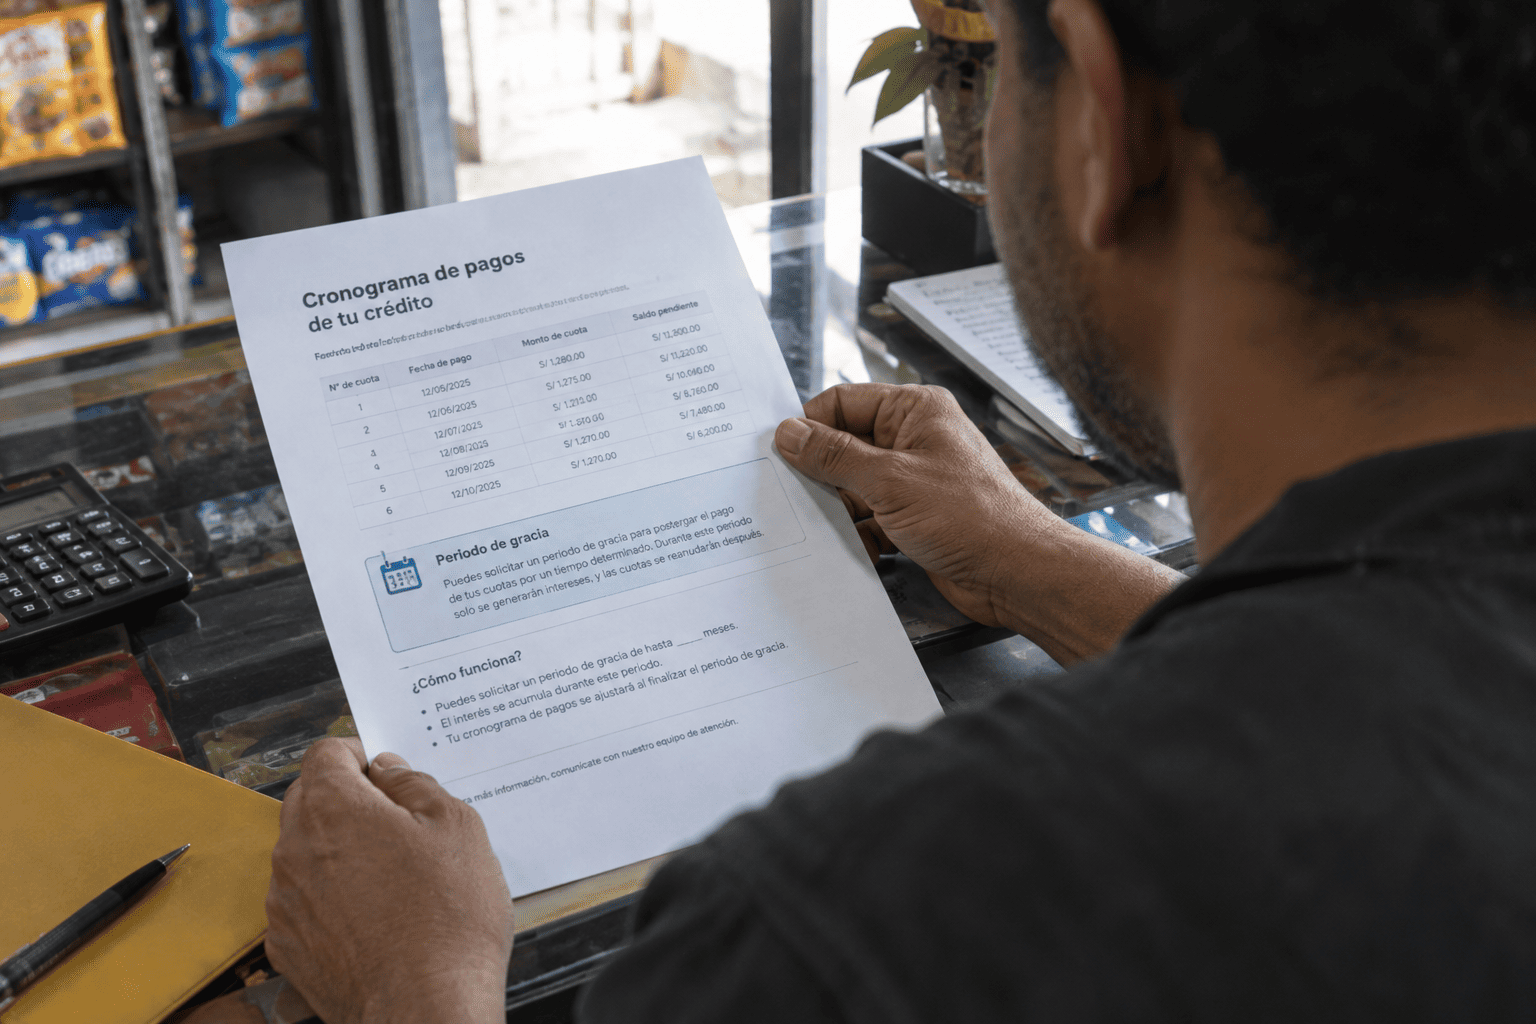
El periodo de gracia es un plazo, generalmente entre 1 y 3 meses, en el que la entidad financiera te permite postergar el pago de tu crédito al inicio del cronograma, antes de tu primera cuota regular. No es un beneficio automático ni gratuito: se solicita al momento de firmar el contrato o, en algunos casos, se negocia después con la entidad.
Lo que ocurre durante ese plazo depende del tipo de gracia que pediste (lo vemos en el siguiente punto), pero el mecanismo de fondo es siempre el mismo: el interés sobre tu deuda se sigue generando día a día, la pagues o no.
Un ejemplo con cifras hipotéticas, no una tasa de mercado real, ayuda a verlo en soles:
- Préstamo personal de S/10,000, a una tasa de interés efectiva mensual de 2% (solo para ilustrar el cálculo).
- Mes 1 de gracia total: se generan S/200 de interés. Como no pagas nada, se suman al saldo: la deuda pasa a S/10,200.
- Mes 2 de gracia total: el interés se calcula ya sobre S/10,200, no sobre los S/10,000 originales: se generan S/204 adicionales. Saldo al terminar la gracia: S/10,404.
- Recién ahí empieza tu cronograma de cuotas, pero ahora se calcula sobre S/10,404, no sobre los S/10,000 que pediste.
Esos S/404 no se perdonan. Se reparten entre las cuotas que te quedan por pagar, así que cada una sale un poco más alta de lo que hubiera salido sin la gracia, o el plazo total se extiende para compensar.
Entérate más: Qué es la capitalización de intereses y cómo evitarla
Periodo de gracia total vs. parcial: la diferencia que más te cuesta ignorar
No todos los periodos de gracia funcionan igual. La entidad suele ofrecerte dos variantes, y la diferencia entre una y otra puede ser cientos de soles:
- Gracia total: no pagas nada durante el plazo pactado, ni capital ni intereses. Todo el interés generado se capitaliza y se suma al saldo, como en el ejemplo anterior. Es la opción más cómoda a corto plazo y la más cara a largo plazo.
- Gracia parcial: pagas solo el interés que se genera cada mes, pero no abonas nada al capital. El saldo de tu deuda se mantiene estable durante la gracia, en vez de crecer, porque el interés se cancela al día y no se acumula.
- Sin gracia (referencia): pagas capital e interés desde la primera cuota, como en un cronograma normal. Es la opción más barata en el total pagado, aunque exige liquidez desde el primer mes.
Si tu prioridad es que la deuda no crezca mientras resuelves un problema puntual de caja, la gracia parcial suele ser la opción más razonable. Si de verdad no tienes cómo pagar ni siquiera el interés esos meses, la gracia total sigue siendo mejor que caer en mora, pero conviene saber de entrada que vas a terminar pagando más por el crédito completo.
Periodo de gracia en un préstamo no es lo mismo que en una tarjeta de crédito
Esta confusión es común porque el mismo término se usa para dos productos distintos, con reglas casi opuestas.
- En un préstamo (personal, vehicular o hipotecario), el periodo de gracia es una postergación del inicio del cronograma de pagos que tú solicitas, y que casi siempre implica intereses que se capitalizan si es total.
- En una tarjeta de crédito, el periodo de gracia es el tiempo entre la fecha de cierre de tu ciclo de facturación y la fecha de vencimiento del pago, usualmente unos 20 días. Si pagas el total de tu estado de cuenta antes de esa fecha, no pagas ningún interés por esas compras. Es automático: no lo pides, ya viene incluido en el producto.
- La condición para aprovechar el de la tarjeta es exactamente la contraria a la del préstamo: en la tarjeta te conviene pagar todo lo antes posible dentro del plazo, mientras que en el préstamo el punto es justamente no pagar durante ese plazo.
Si alguien te dice “mi tarjeta tiene periodo de gracia” y “pedí un periodo de gracia en mi préstamo”, están hablando de dos mecánicas distintas que solo comparten el nombre.
Algunas entidades usan el periodo de gracia como parte de su oferta comercial en productos específicos. Interbank, por ejemplo, ofrece hasta 24 meses de gracia en créditos educativos para estudiantes a tiempo completo, frente a los 1 o 2 meses habituales en un préstamo personal, precisamente porque en ese caso el cliente todavía no genera ingresos propios.
Cuándo conviene pedir un periodo de gracia
No es una mala herramienta. Es una herramienta que solo tiene sentido en situaciones concretas:
- Tienes un evento puntual que afecta tu liquidez ese mes o esos dos meses: inicio de un negocio, temporada de matrícula escolar, una mudanza, y sabes que después vuelves a tener ingreso estable.
- Eres independiente o tienes un pequeño negocio que recién está generando flujo de caja, y necesitas esos primeros meses para que el negocio empiece a producir antes de asumir una cuota fija.
- Ya calculaste, con la propia entidad o con un simulador, cuánto más vas a pagar en total por pedir la gracia, y decidiste que ese costo adicional es menor que el riesgo de no pagar la cuota y caer en mora.
No conviene pedirlo solo porque la opción aparece en el formulario o porque “total, es gratis por unos meses”:
- Si tienes ingreso estable y puedes pagar la cuota desde el primer mes, pedir gracia solo suma intereses innecesarios a tu crédito.
- Si no tienes claro cuánto va a subir tu cuota o tu plazo después de la gracia, es señal de que falta pedirle a la entidad el cronograma con y sin gracia antes de firmar, no de aceptar a ciegas.
- Si ya sabes que tu problema de liquidez no se resuelve en 1 o 2 meses, sino que es más estructural, el periodo de gracia solo pospone un problema que va a volver más caro, y conviene revisar antes una reprogramación o un refinanciamiento con la entidad.
Errores comunes al pedir un periodo de gracia
- Aceptar la gracia total por defecto sin comparar contra la parcial, cuando en realidad sí podías cubrir el interés mensual.
- No pedir el nuevo cronograma de cuotas antes de firmar, y enterarte del monto real de la cuota recién cuando termina la gracia.
- Confundir el periodo de gracia de un préstamo con el de una tarjeta de crédito y asumir que “no vas a pagar intereses” en ambos casos.
- Pedir la gracia máxima disponible por costumbre, en vez de pedir solo el número de meses que realmente necesitas para resolver el problema de liquidez.
- No preguntar si el periodo de gracia se reporta de alguna forma distinta a Infocorp frente a un cronograma normal, sobre todo si es la primera vez que trabajas con esa entidad.
Preguntas frecuentes
¿El periodo de gracia se pide una sola vez, al inicio del crédito?
Es lo más común, porque se negocia como parte del cronograma inicial. Algunas entidades sí permiten pedir una gracia después, ya con el crédito en curso, pero depende de la política de cada una y de tu historial de pagos hasta ese momento.
¿Pedir un periodo de gracia afecta mi historial en Infocorp?
Un periodo de gracia bien pactado con la entidad no equivale a un atraso ni genera reporte negativo, porque forma parte del cronograma acordado. Lo que sí afecta tu historial es dejar de pagar sin haber solicitado y aprobado la gracia con la entidad.
¿Todos los créditos permiten periodo de gracia?
No. Depende del tipo de crédito y de la política comercial de cada entidad. Es más habitual en créditos hipotecarios, créditos educativos y algunos préstamos para negocio, y menos habitual en créditos de consumo pequeños o en tarjetas de crédito, que ya tienen su propio mecanismo de gracia distinto.

 Michele Rojas