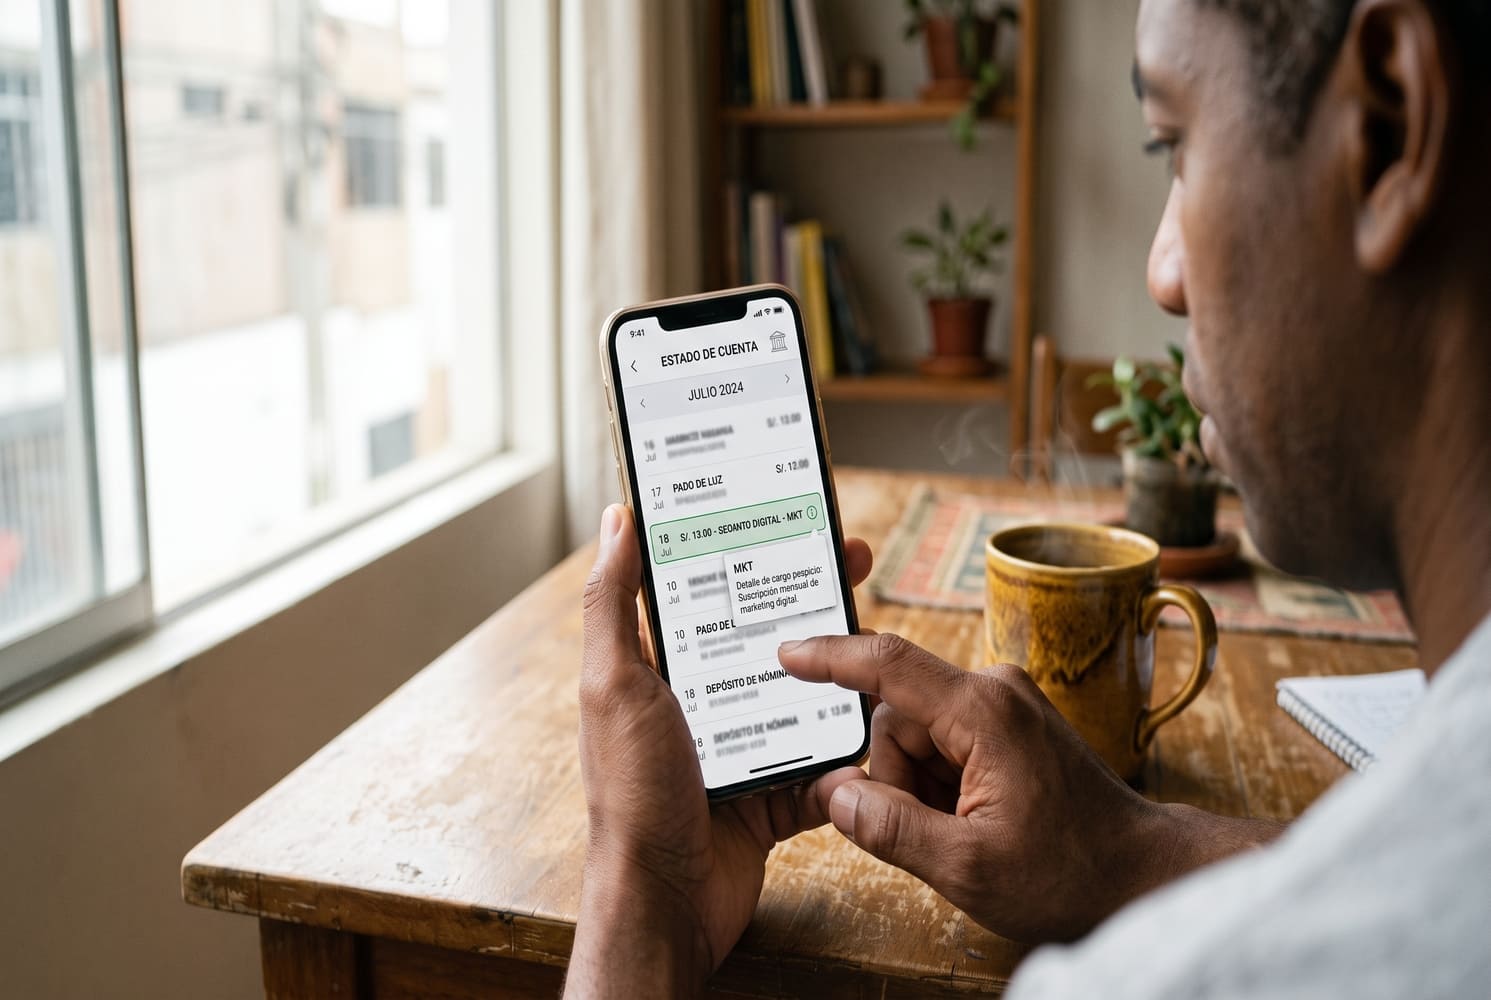
Si alguna vez revisaste el cronograma de pagos de tu crédito o tu estado de cuenta y viste la sigla “ITF” junto a un monto de pocos céntimos, no estás viendo un error ni un cobro oculto del banco. Es un impuesto real, con nombre y ley propia, que casi nadie te explica cuando firmas un contrato de crédito.
Entender qué es el ITF y cómo se aplica a tus operaciones te evita dos errores comunes: preocuparte por un costo que en realidad es mínimo, o ignorar un cargo que sí deberías poder identificar en tu estado de cuenta.
Dato clave: el ITF (Impuesto a las Transacciones Financieras) tiene una tasa de 0.005% sobre el monto de cada operación afecta, según SUNAT. En la práctica, sobre una cuota de crédito de S/ 650, el ITF equivale a unos S/ 0.03. Vigente a septiembre 2026.
¿Qué es el ITF y cómo se calcula?
El ITF es un impuesto creado por la Ley N° 28194, la Ley para la Lucha contra la Evasión y para la Formalización de la Economía. Lo administra SUNAT y grava determinadas operaciones que se realizan a través del sistema financiero peruano, no solo las relacionadas a créditos.
Un punto que confunde a muchos: el ITF no es una comisión del banco ni de la caja municipal. La entidad financiera actúa como agente retenedor, pero el dinero recaudado va al Estado, no a las utilidades del banco.
La fórmula es simple:
- Monto de la operación afecta × 0.005% = ITF a pagar.
- Sobre S/ 1,000, el ITF es S/ 0.05.
- Sobre S/ 650 (una cuota típica de crédito personal), el ITF es aproximadamente S/ 0.03.
- Sobre S/ 1,500 (una cuota de crédito hipotecario), el ITF es aproximadamente S/ 0.08.
La tasa se ha reducido varias veces desde la creación del impuesto en 2004, cuando llegó a ser 0.1%. Hoy, en 0.005%, su peso real sobre el bolsillo del cliente es marginal frente a otros costos del crédito.
Cómo aparece el ITF en el pago de tus créditos
El ITF no se cobra una sola vez por todo el crédito. Puede aparecer en distintos momentos del ciclo de vida de una deuda:
- En el desembolso: cuando el banco o la caja municipal deposita en tu cuenta el monto del crédito aprobado, esa operación puede estar afecta a ITF.
- En cada cuota: cuando pagas tu cuota mensual, ya sea por transferencia, débito automático o depósito hacia la cuenta de la entidad financiera, esa operación también puede generar ITF, porque se trata de un movimiento de dinero hacia una cuenta de un titular distinto al tuyo.
- En pagos adelantados o cancelaciones: si cancelas tu crédito antes de tiempo con un pago único, ese monto mayor también calcula el ITF sobre el total transferido.
Algunas entidades detallan la cuota y el ITF como dos líneas separadas en el cronograma de pagos; otras lo incluyen dentro del monto total que te debitan de la cuenta. Si no lo ves desglosado, puedes pedir el detalle en tu banca por internet o en agencia.
Qué operaciones relacionadas al crédito están exoneradas
La ley exonera del ITF algunas operaciones específicas, aunque no todas aplican directamente a un crédito:
- Transferencias entre cuentas del mismo titular en la misma entidad financiera.
- Abonos por sueldos y pensiones que hace un empleador a la cuenta de su trabajador.
- Cuentas de Compensación por Tiempo de Servicios (CTS).
- Operaciones de fondos mutuos y aportes a AFP.
En la práctica, el pago de una cuota de crédito casi nunca cae en estas exoneraciones, porque implica mover dinero hacia una cuenta de un titular distinto al tuyo (la entidad financiera). Por eso es normal ver el ITF reflejado en el pago de un préstamo, aunque el monto sea mínimo.
Errores comunes sobre el ITF y tu crédito
- Confundir el ITF con una comisión del banco. Es un impuesto que la ley obliga a retener, no un cobro que la entidad decide aplicar por su cuenta.
- Creer que el ITF encarece significativamente tu crédito. Su impacto real, a 0.005%, es marginal comparado con la tasa de interés o la TCEA, que sí determinan cuánto pagas de verdad por un crédito.
- Pensar que pagar en efectivo en ventanilla elimina cualquier tipo de cargo. Dependiendo de la operación, los depósitos en efectivo también pueden estar afectos al ITF; no es una forma garantizada de evitarlo.
- Ignorar cargos pequeños no identificados en el estado de cuenta. Un monto de pocos céntimos sin explicación puede parecer irrelevante, pero vale la pena identificarlo en vez de asumir que es un error del sistema.
Qué hacer con esta información
El ITF no debería ser un factor que te haga elegir un crédito sobre otro: su costo es tan bajo que no cambia la decisión entre dos entidades. Lo que sí conviene hacer es lo siguiente:
- Revisa tu cronograma de pagos y confirma si el ITF aparece como línea separada o dentro del monto total de la cuota.
- Si ves un cargo de pocos céntimos sin explicación en tu estado de cuenta, verifica si corresponde al ITF antes de asumir que es un error.
- Al comparar créditos entre entidades, concentra tu análisis en la TCEA y la tasa de interés, no en el ITF: ahí está el costo que sí hace diferencia. [Entérate más: qué es la TCEA y cómo usarla para comparar créditos →]
Preguntas frecuentes
- ¿Puedo evitar el pago del ITF en mi crédito? En general no. Mientras la operación se realice dentro del sistema financiero formal, aplica de forma automática salvo que caiga en una de las exoneraciones específicas de la Ley N° 28194, que no suelen cubrir el pago de cuotas de crédito.
- ¿El ITF sube el costo total de mi crédito de forma importante? No de forma relevante. A una tasa de 0.005%, su efecto sobre el costo total es mínimo frente a la tasa de interés y la TCEA, que son las que realmente definen cuánto pagarás.
- ¿Todas las entidades financieras cobran la misma tasa de ITF? Sí. La tasa de 0.005% está fijada por ley y aplica de forma uniforme a todas las entidades supervisadas por la SBS que operan dentro del sistema financiero peruano.

 Michele Rojas