Si buscaste “crédito puente” pensando en un préstamo que un banco te da a ti, como comprador, para adelantar la compra de tu próxima casa antes de vender la actual, la respuesta en Perú es más específica de lo que parece. Ese producto existe en España o México bajo ese nombre exacto, pero en el mercado peruano el crédito puente funciona distinto y casi nunca lo pide la persona que compra una vivienda para vivir en ella.
Dato clave: en Perú, el crédito puente para vivienda casi nunca lo solicita el comprador final. Lo pide la constructora o inmobiliaria a un banco (el “banco sponsor” del proyecto), y se desembolsa por tramos según el avance de obra. En 2020, CAPECO llegó a pedir un crédito puente de S/ 500 millones al Estado para sostener la construcción de proyectos en plena pandemia, justamente porque sin ese financiamiento la entrega de miles de viviendas en preventa se hubiera paralizado.
Qué es un crédito puente
Un crédito puente es un financiamiento de corto plazo que cubre el tiempo entre dos eventos financieros: mientras llega un desembolso definitivo, una venta, o un cobro que todavía no se concreta. En términos simples, es dinero prestado “mientras tanto”, pensado para cerrarse apenas entra el ingreso que lo va a cancelar.
Un ejemplo fuera del sector inmobiliario ayuda a entender la lógica: una empresa que ya vendió un lote de mercadería pero todavía no recibe el pago del cliente puede pedir un crédito puente para cubrir planilla mientras espera ese cobro. El crédito se cancela apenas llega el dinero de la venta.
Entérate más: Qué es un crédito con garantía hipotecaria (y en qué se diferencia del hipotecario para comprar vivienda)
Las características que distinguen a un crédito puente de un crédito hipotecario tradicional:
- Plazo corto: meses, no años. Un crédito hipotecario en Perú se paga en 10, 15 o 20 años; un crédito puente se estructura para cancelarse en semanas o pocos meses.
- Tasa más alta: el banco asume más riesgo al prestar sin la garantía definitiva todavía consolidada, así que la TCEA suele ser mayor que la de un crédito hipotecario regular.
- Depende de un segundo evento: solo tiene sentido si existe algo concreto que lo va a cancelar (una venta pactada, un desembolso de otro crédito, un cobro pendiente), no como financiamiento de largo plazo.
- Requiere garantía o colateral: un inmueble, una cartera de preventas o un flujo de cobros verificable, según quién lo pida.
Cómo aparece en la compra de vivienda en Perú
En proyectos en preventa: el caso más común
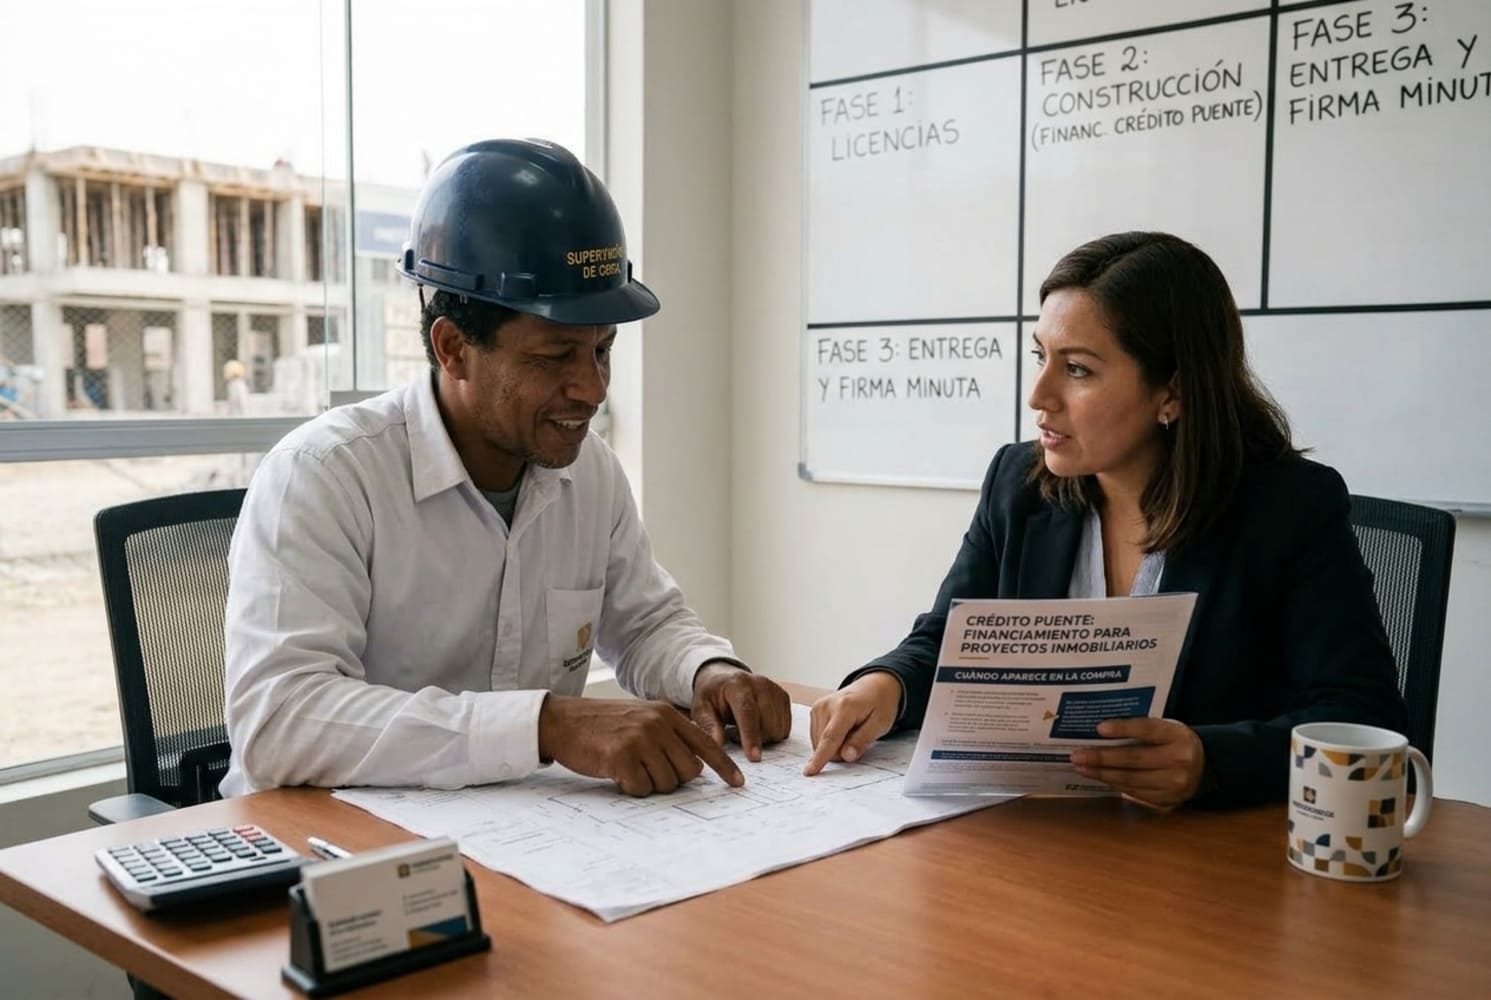
La forma en que el crédito puente entra en juego cuando compras una vivienda en Perú casi siempre pasa por el lado de la constructora, no por el tuyo. Cuando una inmobiliaria lanza un proyecto en planos, necesita financiar la obra antes de terminarla y entregarla. Para eso recurre a un banco, que aprueba lo que en el mercado local se conoce como crédito promotor (o crédito constructor), una línea que incluye componentes de crédito puente.
Así funciona en la práctica:
- El banco sponsor del proyecto exige un aporte propio del desarrollador (usualmente entre 20% y 40% del costo total) antes de liberar el resto.
- El resto se cubre con preventas “bancables” (unidades ya vendidas a compradores que califican para un crédito hipotecario) y con el crédito puente que adelanta el banco.
- El dinero se desembolsa por tramos, contra valorizaciones que certifican cuánto avanzó realmente la obra, no de una sola vez.
- Tu cuota inicial como comprador forma parte del flujo que sostiene ese financiamiento: no se queda “guardada” esperando la entrega, entra a la caja del proyecto.
La consecuencia directa para ti como comprador: si el crédito puente de un proyecto se cae, se retrasa o el banco sponsor decide no ampliarlo, la obra se puede paralizar aunque tú ya hayas pagado tu inicial. Eso fue exactamente lo que amenazó con pasar en 2020, cuando varios proyectos en preventa quedaron con un vacío de financiamiento por la caída de ventas durante la pandemia.
Cuando quieres comprar tu próxima vivienda antes de vender la actual
Este es el escenario que la mayoría busca cuando escribe “crédito puente” en el buscador: necesitas comprar una casa nueva pero todavía no vendes la que tienes, y quieres un préstamo que cubra ese cruce.
En Perú, ningún banco de los principales (BCP, BBVA Perú, Interbank, Scotiabank Perú, BanBif) comercializa un producto retail bajo el nombre “crédito puente” para este caso. Lo que sí existe, y cumple una función parecida, son estas dos rutas:
- Crédito con garantía hipotecaria sobre tu vivienda actual: pides un préstamo usando tu casa (la que aún no vendes) como respaldo, sin necesidad de venderla primero. [Entérate más: qué es un crédito con garantía hipotecaria →]
- Crédito personal o línea de crédito: para montos menores (la cuota inicial de la nueva vivienda, por ejemplo), algunos compradores usan un crédito de consumo mientras cierran la venta de su propiedad actual, aunque la tasa de un crédito personal suele ser más alta que la de un crédito con garantía.
Ninguna de las dos rutas se llama “crédito puente” en la oferta comercial de los bancos peruanos, aunque cumplan la misma función que ese producto en otros países.
Errores comunes al confundir el crédito puente con otros créditos
- Buscar un “crédito puente” con tu nombre en un banco peruano como si fuera un producto estándar de venta al público: no lo vas a encontrar bajo ese nombre; lo que hay son alternativas con otro rótulo comercial.
- No preguntar por el estado del crédito promotor de un proyecto en preventa antes de firmar la separación o la reserva. Si el proyecto no tiene el financiamiento de construcción asegurado, tu cuota inicial queda expuesta a un retraso de entrega que puede extenderse meses o años.
- Confundir el crédito puente con el crédito hipotecario mismo. El crédito hipotecario lo pides tú para financiar la compra a largo plazo; el crédito puente, en el contexto de vivienda en Perú, casi siempre lo pide la constructora para financiar la obra a corto plazo.
- Asumir que la TCEA de un crédito puente para constructoras se parece a la de tu hipoteca personal. Son productos distintos, con perfiles de riesgo y plazos que no son comparables.
Qué hacer con esta información en la práctica
- Si compras en planos, pídele a la inmobiliaria el nombre del banco sponsor del proyecto y el porcentaje de avance de obra verificado hasta la fecha, no solo la fecha de entrega prometida en el brochure.
- Si necesitas comprar antes de vender tu vivienda actual, evalúa un crédito con garantía hipotecaria en vez de buscar un “crédito puente” que no existe como tal en el retail peruano; compara la TCEA de esa opción contra la de un crédito personal antes de decidir.
- Si el proyecto que te interesa lleva meses sin avance visible de obra, trátalo como una señal de que el financiamiento de construcción (su crédito puente) puede estar trabado, no como una demora administrativa cualquiera.
Preguntas frecuentes
- ¿Puedo pedir un crédito puente como persona natural en un banco peruano? No como producto con ese nombre comercial. Para cubrir el cruce entre comprar y vender vivienda, los bancos peruanos ofrecen crédito con garantía hipotecaria o crédito personal, no un “crédito puente” retail.
- ¿Qué pasa si el crédito puente de un proyecto en preventa se cae? La obra puede frenarse o retrasarse, incluso si ya pagaste tu cuota inicial. Por eso conviene preguntar por el estado del financiamiento del proyecto antes de firmar, no solo por el precio y la fecha de entrega.
- ¿Es lo mismo un crédito puente que un crédito hipotecario? No. El crédito hipotecario financia tu compra a largo plazo (10 a 20 años). El crédito puente, en el contexto de vivienda en Perú, es un financiamiento de corto plazo que casi siempre pide la constructora, no el comprador final.

 Michele Rojas