Si estás buscando departamento con el Nuevo Crédito MiVivienda, es probable que en la sala de ventas te hablen del “Bono Verde” o de una “vivienda sostenible”. Suena a etiqueta de marketing, pero tiene un efecto concreto: el Estado te da un bono más alto que el Bono del Buen Pagador tradicional y, además, el departamento está diseñado para gastar menos agua y luz cada mes.
Dato clave: el bono para vivienda sostenible va de S/ 14,200 a S/ 34,100 según el valor del inmueble, frente a S/ 7,900 a S/ 27,800 del Bono del Buen Pagador tradicional (vigente a octubre de 2026, según el DS 011-2026-VIVIENDA y la información publicada por BBVA Perú). En los extremos de la escala, la diferencia es de S/ 6,300 a tu favor.
Qué es el Bono MiVivienda Verde y cómo funciona
“MiVivienda Verde” es el nombre comercial del Nuevo Crédito MiVivienda cuando lo usas para comprar una vivienda en un proyecto certificado como sostenible. El Fondo MiVivienda lo financia y lo canalizan bancos y cajas municipales autorizados.
El bono que acompaña a este crédito se conoce como Bono del Buen Pagador Sostenible. Funciona igual que el BBP tradicional en lo esencial:
- No es dinero en efectivo: se aplica al momento del desembolso y reduce el monto que le debes al banco.
- No se devuelve: es un subsidio directo, siempre que pagues tus cuotas a tiempo.
- Depende del precio: a menor valor de la vivienda, mayor es el bono.
- Solo aplica a vivienda nueva dentro de un proyecto con certificación vigente. Una casa usada o una construcción en terreno propio no califica.
El programa ya no es un nicho. Según El Peruano, entre enero y mayo de 2026 se otorgaron 2,519 créditos MiVivienda Verde, el 65.7% de todos los créditos MiVivienda del periodo. A esa fecha había 11,198 viviendas sostenibles en oferta en 136 proyectos, la mayoría en Lima y Callao, con presencia en Piura, Lambayeque, La Libertad y Arequipa.
Cuánto te da el Estado si la vivienda es sostenible
Los tramos del BBP se fijaron con el Decreto Supremo N° 011-2026-VIVIENDA, publicado en junio de 2026, y se actualizan cada año según la inflación de Lima Metropolitana.
| Valor de la vivienda | BBP tradicional | BBP Sostenible |
|---|---|---|
| S/ 69,900 a S/ 99,600 | S/ 27,800 | S/ 34,100 |
| Más de S/ 99,600 a S/ 149,200 | S/ 23,200 | Consultar |
| Más de S/ 149,200 a S/ 248,300 | S/ 21,200 | Consultar |
| Más de S/ 248,300 a S/ 367,600 | S/ 7,900 | S/ 14,200 |
Vigente a octubre de 2026. Para los dos tramos intermedios, pide el monto exacto a la entidad financiera o revísalo en el portal del Fondo MiVivienda antes de firmar.
- La diferencia pesa más en viviendas caras: en el tramo más alto, el bono sostenible casi duplica al tradicional (S/ 14,200 frente a S/ 7,900).
- Existe un bono adicional: el BBP Integrador de S/ 3,600 aplica para hogares con ingreso de hasta S/ 4,746, adultos mayores, personas con discapacidad, desplazados y migrantes retornados, según BBVA Perú.
- Sobre el esquema anterior: el reglamento original del bono sostenible, de 2015, lo calculaba como un 3% o 4% del monto financiado. Algunas guías todavía usan ese cálculo; las fuentes oficiales de 2026 ya lo presentan como monto fijo por tramo.
Entérate más: Qué es el Fondo MiVivienda y quiénes pueden acceder realmente
Qué hace “sostenible” a una vivienda
Un proyecto no se vuelve verde porque la constructora lo diga. Necesita una certificación, que puede venir por dos vías:
- Certificación por grados del Fondo MiVivienda: clasifica los proyectos según las tecnologías que incorporan. Los grados más básicos exigen elementos como griferías y sanitarios de bajo consumo, luces LED y termas a gas o solares; los superiores suman paneles solares o sistemas de tratamiento de aguas grises para riego.
- Certificación EDGE: estándar de la IFC (Banco Mundial) que exige al menos 20% de ahorro en energía, 20% en agua y 20% menos de energía incorporada en los materiales, frente a una vivienda convencional.
Lo que esto significa en el día a día:
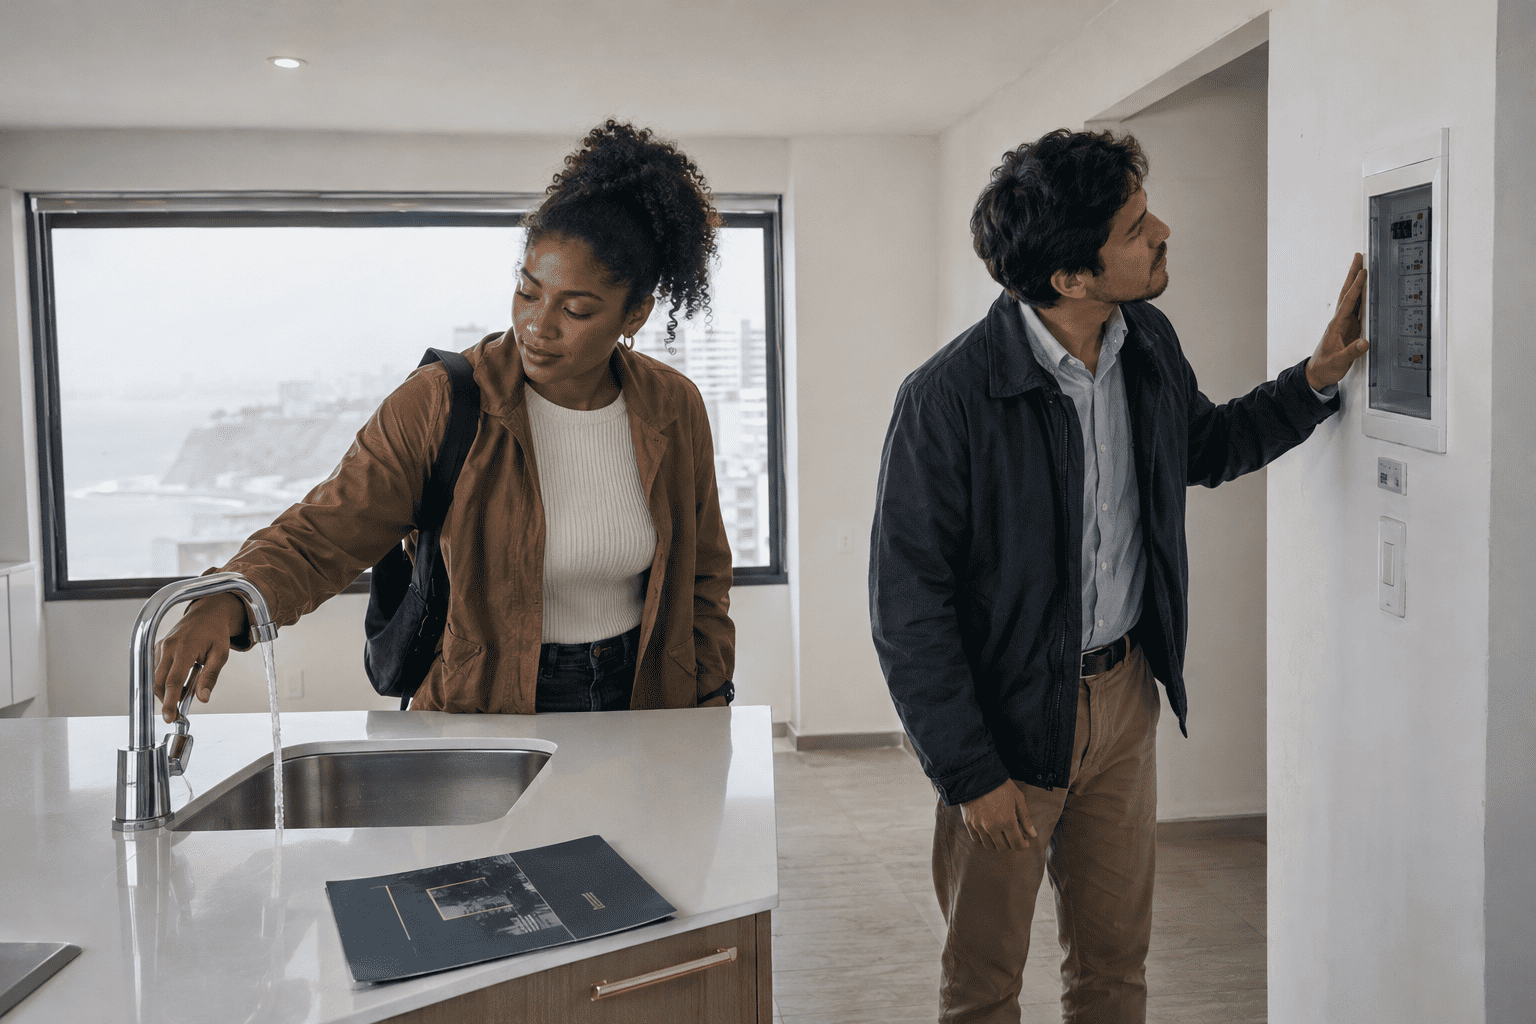
- Menor consumo de agua por grifería con reductores de caudal y sanitarios de doble descarga.
- Menor consumo eléctrico por iluminación LED, sensores en áreas comunes y calentadores eficientes.
- Medidores independientes, para que pagues solo lo que consume tu departamento.
Cuánto te puede ahorrar: un ejemplo en soles
El ahorro viene por dos lados: pagas menos al banco porque el bono es mayor, y pagas menos en recibos cada mes. Este ejemplo es ilustrativo y usa una tasa supuesta de 8% TEA a 20 años, que no corresponde a la oferta de ninguna entidad.
Imagina un departamento de S/ 300,000 en el tramo más alto, con cuota inicial de 10% (S/ 30,000):
- Con BBP tradicional: financias S/ 262,100 y pagas una cuota aproximada de S/ 2,147.
- Con BBP Sostenible: financias S/ 255,800 y la cuota baja a unos S/ 2,095.
- Diferencia en cuota: cerca de S/ 52 al mes, unos S/ 12,400 menos en total durante los 20 años.
A eso súmale el ahorro en servicios. Si un hogar paga S/ 220 al mes entre luz y agua, el 20% mínimo que exige EDGE equivale a unos S/ 44 mensuales, alrededor de S/ 528 al año. El ahorro real depende de tus hábitos y de las tarifas de tu distrito, así que tómalo como referencia, no como garantía.
- Ahorro combinado estimado: cerca de S/ 96 al mes en este ejemplo.
- Compara la TCEA, no solo el bono: un bono mayor no compensa una tasa más cara. Pide la TCEA del crédito MiVivienda Verde en al menos tres entidades.
Entérate más: Cómo usar una calculadora de cuota hipotecaria para saber si tu sueldo alcanza
Requisitos para acceder
Son los mismos del Nuevo Crédito MiVivienda, más la condición de que el proyecto esté certificado. Según la información publicada por BBVA Perú, vigente a octubre de 2026:
- Ser mayor de 18 años.
- No ser propietario de otra vivienda en el país, ni tú, ni tu cónyuge o conviviente, ni tus hijos menores de edad.
- No haber recibido antes apoyo habitacional del Estado (Fondo MiVivienda, Techo Propio, FONAVI o Banco de Materiales).
- Aportar la cuota inicial mínima: 7.5% para viviendas de S/ 69,900 a S/ 248,300, y 10% para viviendas de S/ 248,300 a S/ 367,600.
- Ser calificado por la entidad financiera, que revisará tus ingresos, tu capacidad de pago y tu historial en Infocorp.
Si la vivienda supera los S/ 367,600, ya no accedes al BBP, aunque el crédito MiVivienda puede seguir disponible dentro de su propio rango.
Errores comunes al evaluar una vivienda verde
- Confiar en el letrero de la sala de ventas. Pide el código de certificación del proyecto y verifica que esté vigente antes de separar el departamento.
- Asumir que el bono es el mismo que te dieron en una simulación vieja. Los montos cambiaron en junio de 2026; una cotización de 2025 puede estar desactualizada.
- Mirar solo el bono y no el precio por metro cuadrado. Compara con proyectos no certificados de la misma zona para ver si el ahorro se mantiene.
- Esperar ahorros en recibos sin cambiar hábitos. La tecnología ayuda, pero el consumo final depende de cómo uses el agua y la luz.
Qué hacer con esta información en la práctica
Antes de visitar proyectos, define tu rango de precio y ubica en qué tramo del BBP caes. Eso te dice cuánto bono podrías recibir y cuánta cuota inicial necesitas.
- Filtra proyectos certificados en el buscador del Fondo MiVivienda.
- Pide por escrito el monto del BBP Sostenible que aplica a tu vivienda.
- Solicita la TCEA del crédito MiVivienda Verde en al menos tres bancos o cajas.
- Simula tu cuota con y sin el bono sostenible para ver la diferencia real en tu caso.
Preguntas frecuentes
- ¿El Bono Verde se suma al Bono del Buen Pagador? No se suman como dos bonos separados. Si la vivienda es sostenible, recibes el BBP Sostenible en lugar del BBP tradicional, con un monto mayor.
- ¿Puedo usar el Bono Verde para comprar una casa usada? No. Solo aplica a vivienda nueva en un proyecto con certificación de sostenibilidad vigente.
- ¿Puedo combinarlo con el 25% de mi AFP? Sí, puedes usar ese fondo para completar la cuota inicial. Confirma con tu entidad financiera los plazos y documentos que pide para ese trámite.

 Michele Rojas