Ya separaste el departamento, el banco te dio una preaprobación y aparece un paso que pocos explican bien: la tasación. Muchos compradores la ven como un trámite más, hasta que el informe trae un valor menor al precio pactado y la cuota inicial que tenían calculada deja de alcanzar.
Entender cómo funciona antes de firmar la separación te evita ese susto y te da argumentos para negociar.
Dato clave: en su tarifario de préstamos hipotecarios, BBVA indica que en soles financia hasta el 90% del valor comercial o de tasación del inmueble, el que resulte menor (primera vivienda). Si la tasación sale por debajo del precio, ese 90% se calcula sobre la cifra más baja. Condición publicada por el banco, revisada a octubre de 2026.
Qué es la tasación y para qué la pide el banco
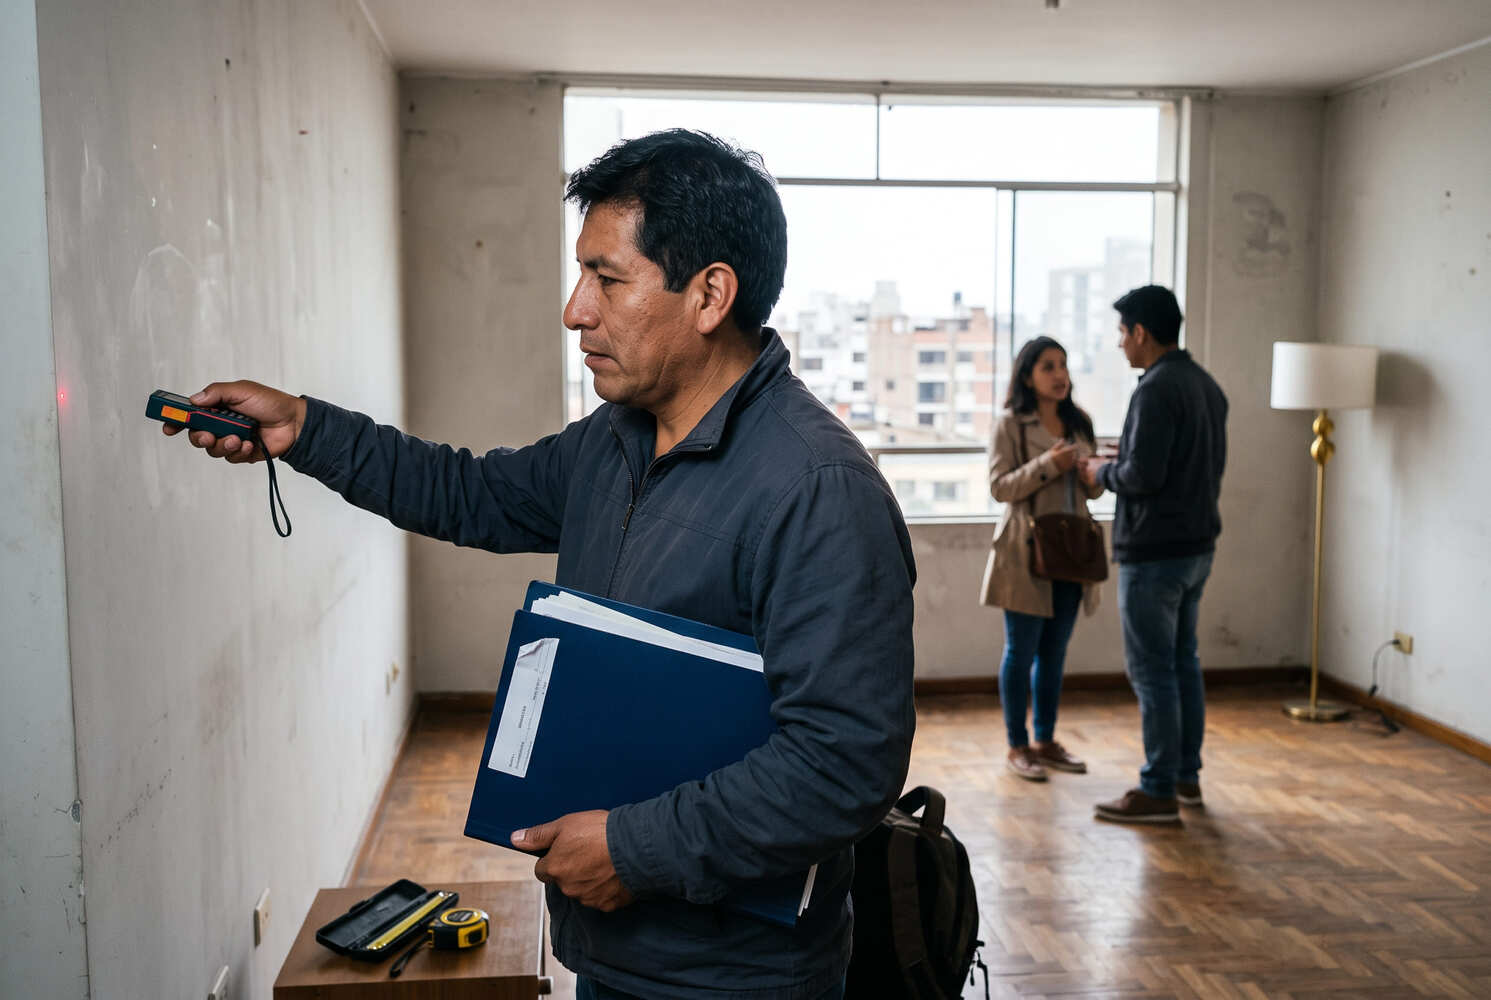
La tasación es el informe en el que un perito inspecciona el inmueble y estima su valor a una fecha determinada. En Perú se rige por el Reglamento Nacional de Tasaciones, aprobado por Resolución Ministerial N° 172-2016-VIVIENDA y modificado después, que fija los métodos que debe seguir el perito.
Para el banco, el informe sirve para tres cosas:
- Define cuánto te presta. El porcentaje de financiamiento se aplica sobre el menor valor entre el precio de venta y la tasación.
- Respalda la garantía. La vivienda queda hipotecada a favor de la entidad; si el crédito no se paga, ese es el bien que la protege.
- Sirve de base para el seguro del inmueble. En varios tarifarios, la prima del seguro se calcula sobre el valor de la edificación o de reconstrucción que figura en la tasación.
No la confundas con el autovalúo municipal. El autovalúo se calcula con valores oficiales para cobrar el impuesto predial y suele quedar muy por debajo del precio de mercado. El banco no lo usa para decidir cuánto prestarte.
Valor comercial y valor de realización
El informe de tasación suele traer más de una cifra, y conviene saber leerlas:
- Valor comercial: lo que el perito estima que vale el inmueble en el mercado, comparando con ofertas similares de la zona.
- Valor de realización: el Reglamento Nacional de Tasaciones lo define como el valor comercial al que se le aplica un factor de descuento, pensando en una venta más rápida. Es una cifra más conservadora.
Pregunta al asesor cuál de los dos valores usa la entidad para calcular tu financiamiento.
Quién hace la tasación
La hace un perito tasador, un profesional colegiado (por lo general ingeniero o arquitecto) con experiencia en valuaciones. Para operaciones del sistema financiero, el perito debe estar inscrito en el Registro de Peritos Valuadores (REPEV) de la SBS, que puedes consultar en el portal sbs.gob.pe.
En la práctica, el proceso funciona así:
- El banco designa al perito. Cada entidad trabaja con su propia lista de peritos o empresas tasadoras aprobadas. Una tasación que encargaste por tu cuenta puede no ser aceptada.
- Se activa después de la preaprobación. Con tu evaluación crediticia avanzada, el banco programa la visita al inmueble.
- El perito inspecciona en persona. Revisa metraje, distribución, acabados, estado de conservación, ubicación y entorno.
- Cruza la información con documentos. Suele pedir la partida registral de SUNARP, planos y la declaración de autovalúo (HR y PU). Tenerlos listos acelera el trámite.
Cuánto cuesta la tasación
La tasación la pagas tú, como parte de los gastos del crédito. Aparece en el tarifario de cada entidad como “gasto por tasación” y, en tarifarios como el del Nuevo Crédito MiVivienda de Banco Pichincha, se cobra como pago único al inicio del trámite.
Estos son los montos más recientes que encontramos publicados por entidades supervisadas:
| Entidad | Concepto | Monto publicado | Vigencia del documento |
|---|---|---|---|
| BBVA | Tasación hipotecaria (bien terminado, bien futuro, MiVivienda y Techo Propio) | S/ 224.58 sin IGV (unos S/ 265 con IGV) | Desde nov. 2022 |
| BBVA | Tasación de escritorio (supervisión en provincias) | S/ 242 sin IGV | Desde nov. 2022 |
| BCP | Costo referencial de tasación, citado en una campaña de exoneración | S/ 300 | Marzo 2023 |
| Caja Confianza | Gastos de tasación | Entre S/ 80 y S/ 500 | Sept. 2021 |
Son cifras de documentos públicos con fechas distintas, así que tómalas como referencia, no como tarifa actual. El monto exacto lo confirmas en la Hoja Resumen o el tarifario vigente de tu entidad.
Otros puntos sobre el costo:
- Puede exonerarse. Algunas ferias inmobiliarias y campañas de bancos asumen el gasto de tasación; BCP lo hizo, por ejemplo, en una feria de 2023.
- Tiene vigencia limitada. BCP pide una nueva tasación cuando la última supera el año en trámites como la ampliación de plazo, y BBVA contempla reutilizar tasaciones de menos de dos años. Cada entidad fija su regla.
- Cambiar de banco puede significar pagar otra. Como cada entidad trabaja con sus propios peritos, la tasación de un banco no siempre sirve en el otro.
- Pregunta por el reembolso. Antes de pagar, consulta qué pasa con ese dinero si el crédito no se aprueba o si desistes de la compra.
Qué pasa si la tasación sale baja
Una tasación por debajo del precio no anula el crédito, pero cambia la cuenta. Como el banco aplica su porcentaje sobre el menor valor, la diferencia la cubres tú con más cuota inicial.
Mira un ejemplo con un departamento de S/ 350,000 en soles, primera vivienda, financiado al 90%:
| Concepto | Lo que esperabas | Con tasación de S/ 320,000 |
|---|---|---|
| Valor base del préstamo | S/ 350,000 | S/ 320,000 |
| Monto que financia el banco (90%) | S/ 315,000 | S/ 288,000 |
| Cuota inicial que pones tú | S/ 35,000 | S/ 62,000 |
Una tasación S/ 30,000 por debajo del precio te obliga a conseguir S/ 27,000 adicionales. Al revés no funciona igual: si la tasación sale por encima del precio, el banco igual calcula sobre el precio de venta, así que no te presta más.
Tus opciones si el valor no alcanza
- Renegociar el precio. El informe de tasación es un argumento técnico concreto para pedir una rebaja al vendedor o a la inmobiliaria.
- Pedir una revisión. Solicita copia del informe y revisa errores verificables: metraje distinto al de la partida, cochera o depósito no considerados, acabados mal descritos. Con esa evidencia puedes pedir al banco una reconsideración o una nueva tasación con otro perito de su lista, normalmente a tu costo.
- Cubrir la diferencia. Con ahorro propio o, si cumples los requisitos, con hasta el 25% de tu fondo de AFP destinado a la cuota inicial.
- Revisar tu contrato de separación. Si firmaste una separación o arras, comprueba qué dice cuando el financiamiento no alcanza y si recuperas lo pagado.
- Evaluar otra vivienda. Si la brecha es grande y el vendedor no cede, quizá el precio está por encima del mercado.
Entérate más: AFP y crédito hipotecario, cómo usar tu fondo de pensiones para comprar vivienda
Errores comunes con la tasación
- Calcular la inicial solo sobre el precio de venta. Sin un margen extra, cualquier diferencia en la tasación te deja corto.
- Confundir tasación con autovalúo. El autovalúo de la municipalidad no te dice cuánto te va a financiar el banco.
- Pagar una tasación privada sin confirmar que el banco la acepta. Si el perito no está en la lista de la entidad, terminarás pagando dos veces.
- Ignorar las ampliaciones no inscritas. Lo construido sin declaratoria de fábrica en SUNARP puede no sumar al valor o generar observaciones sobre la garantía.
- No preguntar la vigencia antes de cambiar de banco. Una tasación vencida o no aceptada es un gasto que se repite.
- Dejar la tasación fuera del presupuesto. Se suma a los gastos notariales, registrales y al Impuesto de Alcabala, que no entran en la cuota mensual.
Entérate más: Cómo usar una calculadora de cuota hipotecaria para saber si tu sueldo alcanza
Qué hacer con esta información
- Pide el tarifario o la Hoja Resumen y ubica la línea “gasto por tasación” antes de iniciar el trámite.
- Pregunta si el banco financia sobre el menor valor entre precio y tasación, y qué porcentaje aplica a tu caso.
- Separa un colchón adicional sobre tu cuota inicial para absorber una posible tasación baja.
- Verifica en el REPEV de la SBS que el perito asignado esté inscrito.
- Solicita siempre una copia del informe y revísalo con la partida registral en mano.
- Antes de firmar la separación, confirma que el contrato contemple qué pasa si el crédito no se aprueba por el monto esperado.
 Michele Rojas